
CIERRE DE MERCADOS. Este lunes el peso mexicano ganó 7.2 centavos
El peso cerró la sesión con una apreciación de 0.39% o 7.2 centavos, cotizando alrededor de 18.37 pesos por dólar.
Por: Grupo Molecular.
TIJUANA, BAJA CALIFORNIA, A 15 DE SEPTIEMBRE DE 2025.- El peso cerró la sesión con una apreciación de 0.39% o 7.2 centavos, cotizando alrededor de 18.37 pesos por dólar, con el tipo de cambio tocando un máximo de 18.4689 y un mínimo en el año de 18.3332 pesos por dólar, nivel no visto desde el 26 de julio del año pasado.
La apreciación del peso ocurrió a la par de una caída del dólar estadounidense de 0.29% de acuerdo con el índice ponderado, ante la expectativa de que la Reserva Federal recortará la tasa de interés en 25 puntos base este miércoles 17 de septiembre a las 12:00 horas.
La caída del dólar se debe también a que Donald Trump sigue presionando, pues esta mañana mencionó que Jerome Powell debe de recortar las tasas de interés “ahora y por mayor magnitud de lo que tenía en mente”.
De ocurrir un recorte de la tasa de interés de 50 puntos base, es decir 25 puntos base mayor a lo esperado, el dólar se debilitaría aún más y el peso se apreciaría.
Históricamente con datos desde 2008, cuando la Reserva Federal ha hecho un recorte a la tasa mayor a lo esperado por el mercado, el peso se ha apreciado en promedio 1.06% en los 30 minutos posteriores al anuncio y 0.87% en las 6 horas posteriores al anuncio. No obstante, si la Fed recorta la tasa de interés en 25 puntos base, en línea con lo esperado, es probable que el tipo de cambio muestre pocos cambios.
Históricamente, cuando la Reserva Federal ha recortado la tasa en línea con la expectativa, el peso se ha depreciado en promedio 0.11% en los 30 minutos posteriores al anuncio y 0.06% en promedio en las seis horas posteriores al anuncio, debido a la toma de utilidades del mercado.
Esto último se debe a que el tipo de cambio ya se ha ajustado en base a las expectativas del mercado de forma anticipada y la confirmación del recorte genera una corrección al alza en el tipo de cambio.
La decisión sobre la tasa de interés no es lo único relevante para la política monetaria de Estados Unidos, pues a las 12:30 horas del miércoles será la conferencia de prensa de Jerome Powell, en donde podría enviar señales sobre futuros movimientos de la tasa de interés. Además, se actualizarán las proyecciones económicas del Comité Federal de Mercado Abierto.
Actualmente, el diagrama de puntos muestra que el Comité espera un total de 50 puntos base de recorte antes de que termine el año, incluyendo la decisión de esta semana, lo que llevaría la tasa al cierre del año a un rango entre 3.75% y 4.00%.
Para 2026 el último diagrama de puntos solamente indica un recorte de 25 puntos base a un rango entre 3.50% y 3.75%. De enviar la señal de que la tasa de interés al cierre del 2025 y/o 2026 podría ubicarse en un rango inferior al esperado hasta ahora, el dólar podría seguir debilitándose, permitiendo una apreciación adicional del peso mexicano.
El mercado también estará sensible a los comentarios que haga Donald Trump respecto a la política monetaria, previos y posteriores al anuncio de la Reserva Federal.
Mañana martes será feriado para los mercados financieros en México. Sin embargo, el peso mexicano sigue cotizando en el mercado cambiario, pues opera las 24 horas del día. Por este motivo, el tipo de cambio seguirá moviéndose, en antesala al anuncio de la Reserva Federal.
En la canasta amplia de principales cruces, las divisas más apreciadas hoy fueron: el rublo ruso con 1.26%, el real brasileño con 0.62%, el florín húngaro con 0.60%, el won surcoreano con 0.52%, el dólar canadiense con 0.48% y la corona sueca con 0.43%. Las únicas divisas depreciadas hoy fueron: el peso argentino con 0.83%, el shekel israelí con 0.53%, el peso colombiano con 0.24% y la rupia de Indonesia con 0.20%.
El mercado de capitales cerró la sesión con ganancias entre los principales índices bursátiles a nivel global ante la expectativa de que la Reserva Federal volverá a recortar su tasa de interés el próximo miércoles. El Dow Jones registró un avance de 0.11%, ganando en 2 de las últimas 3 sesiones.
El Nasdaq Composite mostró una ganancia de 0.94%, ligando 6 sesiones de avances y alcanzando un nuevo máximo histórico de 22,352.25 puntos.
Por su parte, el S&P 500 ganó 0.47%, ganando en 5 de las últimas 6 sesiones y también tocando un nuevo máximo histórico en la sesión de 6,619.62 puntos.
Al interior, resaltaron las ganancias de los sectores: servicios de comunicación (+2.33%), consumo discrecional (+1.10%) y tecnologías de la información (+0.82%). A nivel emisoras, destacó Google que ganó 4.53% en la sesión, superando la capitalización de mercado de 3 billones de dólares, siendo la cuarta empresa en la historia en conseguirlo tras Apple, Nvidia y Microsoft.
En Europa, el STOXX 600 registró una ganancia de 0.42%, cerrando en su mayor nivel desde el 25 de agosto. El DAX alemán mostró un avance de 0.21%, ganando en 2 de las últimas 3 sesiones. Por su parte, el FTSE 100 de Londres perdió ligeramente 0.07%, cayendo en 3 de las últimas 4 sesiones.
En México, el IPC de la BMV cerró la sesión con una ganancia de 0.49%, ganando en 7 de las últimas 8 sesiones y alcanzando un nuevo máximo histórico de 62,252.13 puntos. Al interior, resaltaron las ganancias de las emisoras: Walmex (+2.73%), Banorte (+1.59%), Grupo México (+1.51%), Femsa (+2.00%) y La Comer (+0.23%).
Hoy destacaron los comentarios de Donald Trump, quien por la mañana dijo en su red social que las empresas en Estados Unidos no deberían estar obligadas a compartir sus resultados cada trimestre, mencionando que preferiría que se hiciera cada 6 meses, lo que permitiría a las empresas “ahorrar tiempo y dinero”.
Asimismo, Trump comparó el proceso con el de China, señalando que en ese país las empresas tienen una visión de más largo plazo. Aunque la medida pudiera ayudar a las empresas a enfocarse en resultados a largo plazo, podría afectar la transparencia y generaría más incertidumbre en los mercados a corto plazo.
La Comisión de Bolsa y de Valores de Estados Unidos (SEC, por sus siglas en inglés) es la encargada de aprobar estas modificaciones. En el 2018, durante el primer mandato de Trump, la SEC evaluó la petición de Trump sobre cambiar la metodología de las publicaciones de los resultados financieros de las empresas, lo cual no se concretó.
En el mercado de materias primas, el precio del oro cerró la sesión con una ganancia de 0.98%, cotizando en 3,678.99 dólares por onza, alcanzando un nuevo máximo histórico de 3,685.64 dólares por onza.
A la par del oro, la plata cerró la sesión con una ganancia de 1.17%, cotizando en 42.68 dólares por onza, tocando un máximo de 42.7420 dólares por onza, no visto desde el 6 de septiembre del 2011. Las ganancias de los metales preciosos se deben a la caída del dólar, que favorece la demanda por el metal y por la expectativa de recortes de la tasa de interés de la Reserva Federal.
En México, esta mañana se dio a conocer la emisión de deuda soberana en euros, dividida en 3 plazos, por un total de 5 mil millones de euros.
• 2.25 mil de millones de euros a 4 años con una tasa cupón de 3.500%
• 1.50 mil millones de euros a 8 años con una tasa cupón de 4.500%
• 1.25 mil millones de euros a 12 años con una tasa cupón de 5.125%
Destaca que la emisión a 8 años dada a conocer hoy tiene una tasa cupón 12.5 puntos base por debajo de la emisión anterior de bonos en euros con el mismo vencimiento. Por su parte, la tasa cupón a 12 años tiene la misma tasa que la emisión anterior de un vencimiento igual, realizada el 27 de enero de este año.
De acuerdo con la documentación de la emisión, el Gobierno de México utilizará los recursos de la operación para el refinanciamiento, recompra o retiro de la deuda del país, así como para hacer contribuciones de capital a Pemex.
En la sesión, el euro tocó un mínimo de 1.1716 y un máximo de 1.1774 dólares por euro. La libra tocó un mínimo de 1.3539 y un máximo de 1.3620 dólares por libra. Por su parte, el tipo de cambio del euro con el peso tocó un mínimo de 21.5739 y un máximo de 21.6830 pesos por euro.
ORÁCULO FINANCIERO. Consumo privado y decisión de la Fed
Con un calendario de indicadores más corto en México debido al festivo por las fiestas patrias, esta semana se publicará en el terreno local información sobre consumo privado, industria manufacturera y actividad económica mensual. En Estados Unidos, en tanto, los mercados estarán atentos a la esperada decisión de política monetaria de la Reserva Federal.
A continuación, éstos son los principales indicadores económicos de la semana:
Lunes 15 de septiembre: Subasta de valores
Resultados de la subasta de valores gubernamentales de México
En el marco del feriado patrio, el Banco de México adelantará un día la publicación de los resultados de la subasta de valores gubernamentales. Estos datos reflejan la demanda por instrumentos de deuda del sector público y son una referencia importante para medir las expectativas del mercado sobre la inflación, las tasas de interés y la confianza en la política monetaria nacional.
Martes 16 de septiembre: Ventas minoristas EU
Festivo por el Día de la Independencia en México
Ventas minoristas de Estados Unidos (agosto)
El martes será festivo en México por la conmemoración del Grito de Independencia, lo que reducirá la actividad en los mercados locales. Cabe recordar que permanecerán cerradas las instituciones bancarias, la Bolsa Mexicana de Valores y otros intermediarios financieros, por lo que no habrá operaciones bursátiles. Sin embargo, habrá actividad en Estados Unidos.
El martes se espera en Estados Unidos el dato de ventas minoristas que, junto con su componente subyacente, ofrecen una visión del gasto de los hogares, clave para medir la salud del consumo. Un repunte confirmaría un crecimiento económico sólido y limitaría las expectativas de recortes de tasas, mientras que cifras débiles reforzarían las apuestas por un ajuste monetario.
Miércoles 17 de septiembre: Consumo privado
Indicador Oportuno del Consumo Privado de México (agosto)
Encuesta Mensual de la Industria Manufacturera de México (julio)
Decisión de política monetaria de la Reserva Federal de Estados Unidos
Inflación en la zona euro (agosto)
A media semana se espera el Indicador Oportuno del Consumo Privado de México, que mide el gasto interno de los hogares. Es un dato esencial para conocer la fortaleza de la demanda interna, la cual representa una proporción significativa del crecimiento económico nacional y sirve como termómetro de la actividad productiva y el poder adquisitivo de las familias.
También destaca la Encuesta Mensual de la Industria Manufacturera (EMIM), con resultados preliminares de julio. Ofrecerá información sobre producción, empleo y remuneraciones en el sector industrial. Es un indicador importante sobre la evolución del sector manufacturero, uno de los motores principales del crecimiento económico y del empleo en el país.
Toda la atención estará sobre la Reserva Federal de Estados Unidos, que anunciará su decisión de política monetaria. Con la tasa de referencia actualmente en 4.5%, se descuenta ampliamente que habrá un recorte de 25 puntos base ante las recientes señales de debilidad en el empleo. Después del anuncio, será clave la conferencia de su presidente, Jerome Powell.
Jueves 18 de septiembre: Solicitudes por desempleo
Nuevas solicitudes de subsidio por desempleo de Estados Unidos
El jueves se espera el reporte semanal de las nuevas solicitudes de subsidios por desempleo de Estados Unidos, que ofrece una medición semanal del mercado laboral. Un aumento significativo reflejaría una pérdida de dinamismo en la contratación y reforzaría las expectativas por un ciclo de recortes a la tasa de interés, después del ajuste esperado de septiembre.
Viernes 19 de septiembre: Actividad económica
Indicador Oportuno de la Actividad Económica (agosto)
El viernes destaca el Indicador Oportuno de la Actividad Económica (IOAE), una estimación adelantada que el Inegi publica para anticipar el comportamiento del Indicador Global de la Actividad Económica (IGAE). Su relevancia radica en que ofrece una señal temprana sobre el desempeño económico general del país, facilitando las decisiones de política pública, análisis financiero y planeación empresarial.
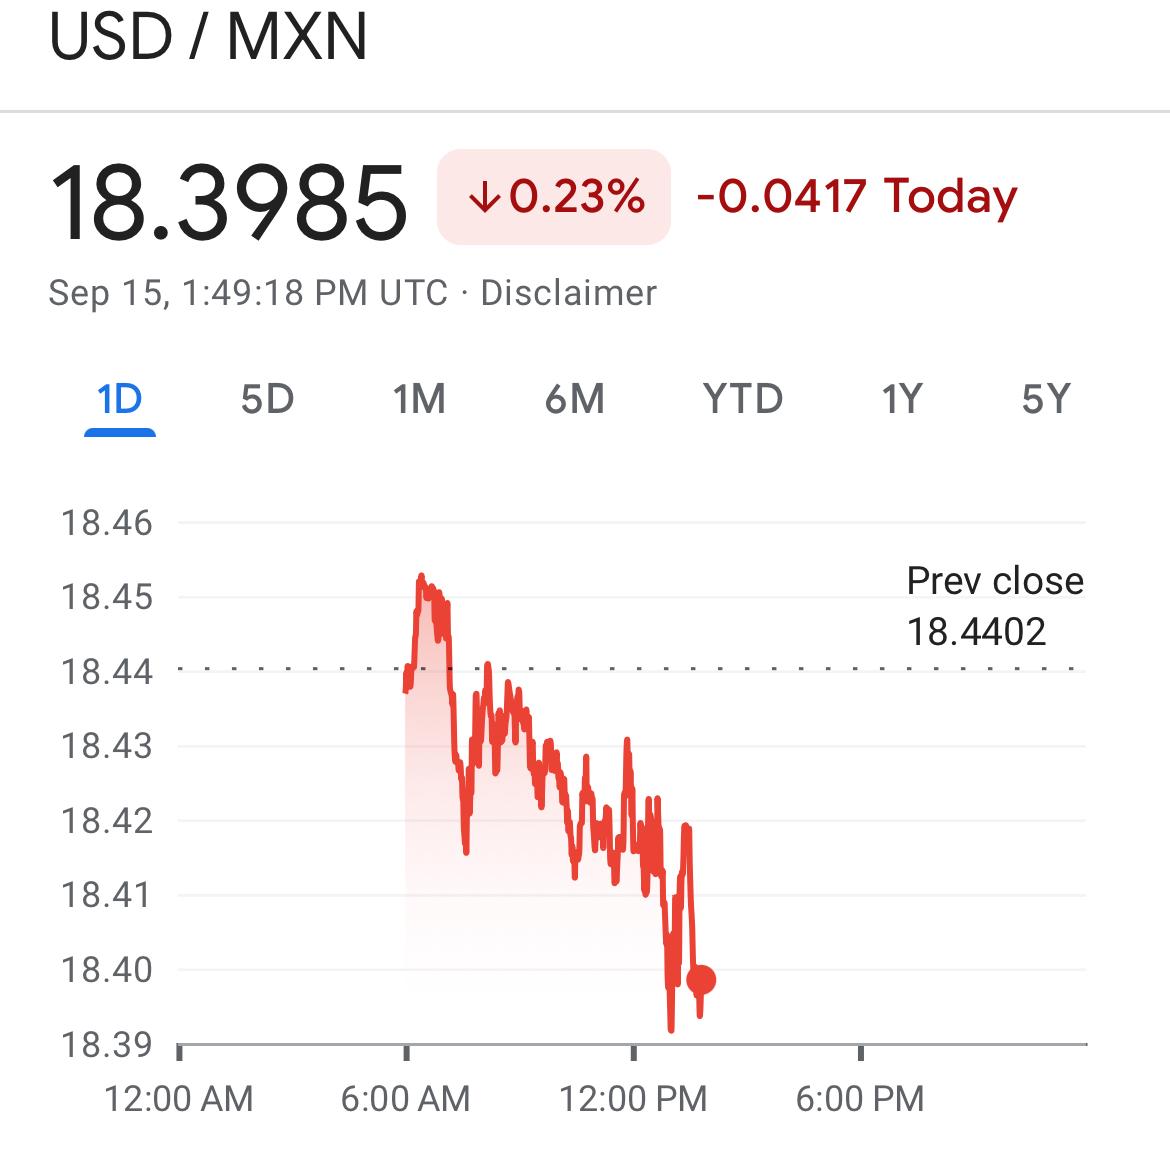
El peso mexicano se apreciaba el lunes ligeramente, oscilando en torno a sus mejores niveles en más de un año, mientras los inversionistas asimilaban un débil reporte de la actividad fabril estadounidense, en el inicio de una semana que estará marcada por la decisión de la Reserva Federal (Fed).
La moneda
USDMXN
cotizaba en 18.3960 por dólar, un nivel no visto desde julio de 2024, con un marginal avance de un 0.05% frente al precio de referencia de LSEG del viernes, apuntando a su séptima jornada consecutiva de ganancias.
El índice de actividad manufacturera en la región Nueva York elaborado por la Fed, conocido como Empire State, cayó a 8.7 en septiembre, desde una lectura de 11.9 en agosto. Un sondeo de Reuters entre analistas anticipaba que el indicador se situara en 5.
Tras los datos el mercado mantenía sus apuestas a que el banco central estadounidense comenzará a reducir los tipos de interés en su anuncio del miércoles, con un recorte de 25 puntos básicos, después de mantenerlos en un 4.25%-4.50% desde finales del año pasado.
A nivel local, los mercados financieros estarán cerrados el martes por un feriado que conmemora la Independencia mexicana.
