
CIERRE DE MERCADOS. Peso concluye marzo cerca de los 18 por dólar
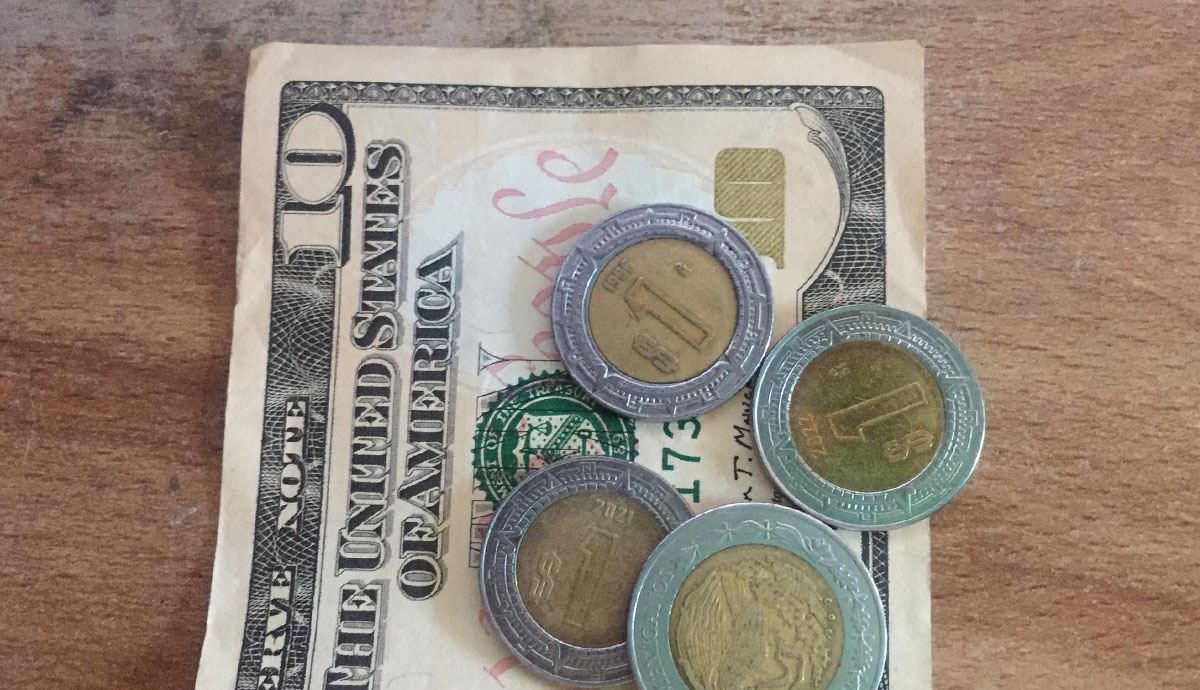
El peso cerró marzo cotizando alrededor de 17.94 pesos por dólar.
Por: Grupo Molecular.
TIJUANA, BAJA CALIFORNIA, A 31 DE MARZO DE 2026.- El peso cerró marzo cotizando alrededor de 17.94 pesos por dólar, registrando una depreciación mensual de 4.12% o 71 centavos contra el nivel de cierre del 27 de febrero, su mayor depreciación mensual desde agosto del 2024.
En el mes, el tipo de cambio tocó un mínimo de 17.2256 pesos por dólar el 1 de marzo y un máximo de 18.1643 pesos por dólar el 31 de marzo, máximo no visto desde el 11 de diciembre del 2025. Con esto, el tipo de cambio cotizó en un promedio de 17.7762 pesos por dólar y el peso mexicano se ubicó en la novena posición entre las divisas más depreciadas.
Cabe recordar que, hasta febrero, el peso mexicano sumaba cuatro meses consecutivos de apreciación, acumulando un avance de 7.13% o 1 peso y 32 centavos en ese periodo. Durante el mes, la volatilidad del tipo de cambio se ubicó en 14.44%, subiendo desde 8.90% en febrero y ubicándose en su mayor nivel desde abril del 2025 (16.82%), cuando en Estados Unidos se dieron a conocer los aranceles recíprocos al resto del mundo.
En la canasta amplia de principales cruces, las únicas divisas apreciadas en marzo fueron: el peso colombiano con 2.23% y el peso argentino con 1.14%. Las divisas más depreciadas en el mes fueron: el rand sudafricano con 6.31%, el peso chileno con 6.10%, el rublo ruso con 5.61%, el won surcoreano con 5.29%, la corona sueca con 4.87%, el dólar neozelandés con 4.37%, la rupia india con 4.21%, el florín húngaro con 4.21% y el peso mexicano con 4.12%.
En el acumulado del año (primer trimestre), el peso mexicano se apreció 0.39% o 7.1 centavos, con una cotización promedio de 17.56 pesos por dólar. El tipo de cambio tocó un mínimo de 17.0866 el 18 de febrero y un máximo de 18.1643 pesos por dólar el 31 de marzo.
Las divisas más apreciadas en lo que va del año son: el real brasileño con 5.74%, el peso argentino con 4.80%, la corona noruega con 3.91%, el dólar australiano con 3.28%, el peso colombiano con 2.69% y el yuan chino con 1.35%. Las divisas más depreciadas en el año son: la rupia india con 5.49%, el won surcoreano con 4.95%, la lira turca con 3.50%, el zloty polaco con 3.48%, el sol peruano con 3.46% y el rublo ruso con 3.30%.
La depreciación del peso durante marzo se debió a los siguientes factores:
1. Aversión al riesgo por el conflicto en Oriente Medio. La guerra en Irán derivó en el cierre del estrecho de Ormuz, por donde cruzaba el 20% de la oferta petrolera global, ocasionando fuertes presiones al alza sobre los precios de energéticos en el mercado internacional. Esto ha derivado en temores de un menor crecimiento económico, mayores presiones inflacionarias y la posibilidad de aumentos en la tasa de interés. Durante el mes los precios de los energéticos avanzaron de forma significativa.
• El petróleo WTI cerró el trimestre cotizando en 102.21 dólares por barril, con una ganancia de 78.00%, tocando un máximo de 119.48 dólares por barril, no visto desde el 15 de junio de 2022, cuando el precio del WTI tocó los 119.61 dólares por barril y se mantuvo elevado por la guerra entre Rusia y Ucrania. El precio se mantiene alto y en el mes de marzo, este commodity acumula un incremento de 52.51%.
• El petróleo Brent cerró el trimestre cotizando en 118.35 dólares por barril, con una ganancia de 94.49%, tocando un máximo de 119.50 dólares por barril, nivel no visto desde el 29 de junio de 2022, cuando el precio del Brent tocó los 120.41 dólares por barril debido a la guerra entre Rusia y Ucrania. Destaca que el Brent cerró por encima de los 100 dólares por barril en 13 de las últimas 14 sesiones del trimestre, algo que no ocurría desde el 2022. Con esto, en marzo el precio del Brent suma un aumento de 63.29%.
• El gas natural en Estados Unidos cerró el trimestre cotizando en 2.89 dólares por millón de BTU, con una pérdida de 21.49%, aunque en el trimestre alcanzó un máximo de 7.83 dólares por millón de BTU, el 28 de enero, nivel no visto desde el 21 de septiembre de 2022 cuando el precio del gas natural alcanzó los 8.12 dólares por millón de BTU por el conflicto entre Rusia y Ucrania.
El precio se mantiene elevado, pues en el mes de marzo acumula una ganancia de 1.22%.
• El gas natural en Europa cerró el trimestre cotizando en 50.76 euros por MWh, con una ganancia de 89.89% y tocando un máximo histórico de 73.79 euros por MWh el 19 de marzo. Asimismo, en marzo, el gas natural en Europa acumula un aumento de 61.08% debido a la guerra entre Estados Unidos e Irán.
• La gasolina en Estados Unidos cerró el trimestre cotizando en 3.31 dólares por galón, con una ganancia de 94.22%, tocando un máximo de 3.41 dólares por galón, nivel no visto desde el 29 de julio de 2022 cuando alcanzó un precio de 3.72 dólares por galón debido a la guerra entre Rusia y Ucrania. Destaca que, en 12 de las últimas 13 sesiones del trimestre, el precio se ubicó por encima de los 3 dólares por galón. Además, la gasolina acumula un aumento del 59.41% en marzo.
En México, el aumento en el precio de la gasolina ha sido menor, suavizado por el estímulo al IEPS de gasolinas y diésel. En marzo, en promedio el precio de la gasolina de bajo octanaje ha subido 2.0%, mientras que el precio de la gasolina de alto octanaje ha subido 9.4%.
2. Debido al riesgo de presiones inflacionarias, se espera que la Reserva Federal sea más cautelosa en la conducción de su política monetaria. El 18 de marzo decidieron mantener la tasa de interés sin cambios en un rango de 3.50% al 3.75%, pero el presidente Jerome Powell comentó que hay incertidumbre sobre el impacto del conflicto sobre la inflación, lo que envía la señal de que probablemente mantendrán la tasa sin cambios los próximos meses.
Al cierre del mes, el mercado espera que la Reserva Federal mantenga la tasa sin cambios el resto del año. Lo anterior implicó un fortalecimiento del dólar de 2.47% de acuerdo con el índice ponderado, su mayor avance mensual desde julio del 2025.
Para otros bancos centrales relevantes se esperan incrementos de la tasa de interés. Al cierre de marzo el mercado espera que el Banco de Inglaterra suba la tasa en dos ocasiones por un total de 50 puntos base en el año.
Para el Banco Central Europeo, el mercado espera entre 2 y 3 incrementos a sus tasas de interés de 25 puntos base antes de que termine el año. Para el Banco de Japón, el mercado espera que suban la tasa en dos ocasiones por un total de 50 puntos base durante el año.
A pesar de la expectativa de incrementos de la tasa de interés del Banco Central Europeo, el euro cerró marzo con una depreciación de 2.14% y cotizando alrededor de 1.1559 dólares por euro. La depreciación se debe a temores por el impacto económico en Europa por el conflicto en Oriente Medio, debido a la dependencia en la energía de la región.
En el mes, el euro tocó una cotización mínima de 1.1411 dólares por euro, su peor nivel frente al dólar desde el 1 de agosto del 2025. En el primer trimestre, el euro registró una caída de 1.59% frente al dólar, su peor desempeño trimestral desde el cuarto trimestre del 2024. Si el conflicto no se resuelve en el corto plazo, persiste el riesgo de que el euro se debilite a niveles por debajo de 1.14 dólares por euro y se dirija al soporte de 1.12 dólares por euro.
3. El Banco de México recortó la tasa de interés en 25 puntos base a 6.75% en su anuncio del 26 de marzo. A pesar de que la opinión del mercado estaba dividida, el recorte ocurre en un momento en que la inflación de la primera quincena de marzo se aceleró a 4.63% y el panorama de riesgos para la inflación se ha deteriorado significativamente, ante el conflicto en Medio Oriente, por lo que la mitad del mercado esperaba, al menos, mayor cautela y que se mantuviera la tasa sin cambios por esta ocasión.
La decisión de recortar la tasa envía una señal de complacencia de la autoridad monetaria con niveles de inflación muy por encima del objetivo puntual del 3% y, además, con una trayectoria ascendente. Tras la decisión del Banco de México, el tipo de cambio enfrentó presiones adicionales al alza.
El recorte de la tasa de interés eleva el riesgo de mayores depreciaciones del peso en los próximos meses. Con el recorte de la tasa de interés, el diferencial de tasa con Estados Unidos se ubicó en 300 puntos base. Desde enero del 2008, que el Banco de México comenzó a usar la tasa objetivo para sus operaciones, son muy pocas ocasiones que el diferencial de tasas se ha ubicado por debajo de 300 puntos base.
De un total de 4,746 días (considerando días laborables) desde enero del 2008, solo en 443 días (9.33% del total), el diferencial ha sido menor a 300 puntos base. Estos días se concentran del 6 de junio del 2014 al 16 de febrero del 2016, cuando el diferencial se mantuvo en 275 puntos base.
Cabe agregar que, entre junio del 2014 y febrero del 2016 (periodo que el diferencial se ubicó por debajo de 300 puntos base), la inflación anual en México promedió 3.19%, con un mínimo de 2.13% en diciembre del 2015. Además, el tipo de cambio en ese período subió de 12.97 a 18.14 pesos por dólar.
Además, se ha incrementado el riesgo en México, debido a la mayor volatilidad, el bajo crecimiento económico y el incremento de la deuda bruta del sector público.
En marzo, la volatilidad del tipo de cambio se ubicó en 14.44%, subiendo desde 8.90% en febrero y ubicándose en su mayor nivel desde abril del 2025. Ante el aumento de la volatilidad, se elevó el riesgo de asumir posiciones especulativas a favor del peso mexicano, lo que desincentiva las posiciones de carry trade.
Se ha deteriorado el panorama de crecimiento económico. Considerando el Indicador Global de la Actividad Económica al mes de enero, que mostró una caída mensual de 0.92% y el Indicador Oportuno de la Actividad Económica al mes de febrero, que mostró un crecimiento de 0.14%, es altamente probable que el PIB del primer trimestre muestre una caída a tasa trimestral.
Para que esto no ocurra, todo lo demás constante, la actividad económica tendría que crecer más de 2.38% en marzo. Desde 1993, solamente en 7 ocasiones se han observado crecimientos mensuales mayores, concentrados en su mayoría en periodos de recuperación tras recesiones económicas.
Sigue subiendo el endeudamiento del sector público. En febrero, la deuda bruta se ubicó en 56.61% del PIB, tomando como referencia el PIB del 2025, subiendo desde 55.90% al cierre del año pasado. Este sería el mayor nivel en registro de acuerdo con información disponible desde 1990.
Considerando información del Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados, sería la mayor deuda bruta del sector público desde 1989 (58.8% del PIB).
4. Se han eliminado posturas especulativas a favor del peso mexicano. Entre el 6 de enero y el 24 de marzo, las posturas especulativas netas a la espera de una apreciación del peso han caído en 32.23% o 35,225 contratos, ubicándose en 74,076 contratos, cada uno de 500 mil pesos. En este periodo de 11 semanas, las posturas netas a favor del peso han caído en 9. Al interior, las posturas brutas a favor del peso cayeron en 42.92% o 69,370 contratos.
Es importante señalar que, en el primer trimestre, particularmente enero y febrero, hubo otros eventos relevantes, destacando:
• El 3 de enero se llevó a cabo una intervención en Venezuela en la que se detuvo y sustrajo al expresidente Nicolás Maduro y se advirtió que, a partir de ese suceso, la administración interna de Venezuela quedaría a cargo de Estados Unidos. A pesar de que se mantuvieron las figuras políticas al interior del gobierno venezolano, Trump señaló que se mantiene buena comunicación tras la salida de Maduro.
• Trump amenazó en varias ocasiones con realizar ataques por tierra para detener el flujo de drogas a Estados Unidos señalando que “algo se tendrá que hacer” respecto a México.
• Groenlandia. Durante la mayor parte de enero destacaron las tensiones respecto a Groenlandia, pues Trump insistió en la necesidad de obtener control de ese territorio por motivos de seguridad nacional e inclusive se especuló la posibilidad de que hiciera uso de la fuerza militar.
El nerviosismo respecto a Groenlandia se moderó el 21 de enero, luego de que Trump pronunció un discurso en el Foro Económico Mundial, en Davos, descartando el uso de la fuerza.
• El 20 de febrero la Suprema Corte de Estados Unidos, con 6 votos a favor y 3 en contra, declaró inconstitucionales los aranceles impuestos por Donald Trump bajo la Ley de Poderes Económicos de Emergencia Internacional (IEEPA por sus siglas en inglés). Los aranceles específicos que se eliminaron son:
Aranceles del fentanilo: 10% a China, 25% a México y 35% a Canadá, con excepción de fertilizantes y energía a una tasa del 10%.
Aranceles del día de la liberación, también conocidos como “recíprocos”. La tasa varía entre países, e incluye aranceles que se modificaron tras acuerdos comerciales. China tenía un arancel recíproco del 10%.
En respuesta a la decisión de la Suprema Corte, Trump anunció un arancel del 10% bajo la sección 122 (para resolver problemas de la Balanza de Pagos) y posteriormente anunció que el arancel sería del 15%, aunque esto no se ha materializado. Similar a los aranceles IEEPA, para México y Canadá se excluyeron los productos que cumplan con el T-MEC, por lo que es probable que el arancel promedio cobrado baje en las estadísticas correspondientes a febrero y marzo.
Es importante señalar que, durante los meses de enero y febrero, el tipo de cambio se mantuvo estable y con una clara tendencia a la baja, tocando un mínimo en el año de 17.0866 pesos por dólar el 18 de febrero.
El mercado de capitales cerró marzo con fuertes pérdidas. En Europa, el FTSE 100 de Londres registró una caída de 6.73%, poniendo fin a una racha de 8 meses consecutivos de ganancias. A pesar de la pérdida en marzo, en el primer trimestre el índice acumula un avance de 2.47%. Por su parte, el DAX de Alemania perdió 10.30%, acumulando una caída en el año de 7.39%.
Finalmente, el CAC 40 de Francia perdió 8.90% en marzo, acumulando una caída en el primer trimestre de 4.08%. En Estados Unidos, el Dow Jones perdió 5.38% en marzo, acumulando una caída en el primer trimestre de 3.58%. El S&P 500 perdió 5.09% en marzo, retrocediendo por segundo mes consecutivo y acumulando una caída de 4.63% en el primer trimestre.
Por su parte, el Nasdaq Composite cerró marzo con una caída de 4.75%, acumulando un retroceso trimestral de 7.11%. En México, el IPC de la Bolsa Mexicana de Valores cerró marzo con una caída de 3.91%, pero acumuló un avance de 6.69% en el primer trimestre.
En el mes, las emisoras de mayores ganancias fueron: La Comer (+9.38%), Gruma (+6.45%), Orbia (+5.78%) y Walmart (+4.41%). Las emisoras de mayores pérdidas fueron: Peñoles (-27.16%), Controladora Vuela (-13.02%) y Grupo México con 12.28%.
En marzo, el euro tocó un mínimo de 1.1411 y un máximo de 1.1796 dólares por euro. La libra tocó un mínimo de 1.3159 y un máximo de 1.3483 dólares por libra. Por su parte, el tipo de cambio del euro-peso tocó un mínimo de 20.2063 y un máximo de 20.8974 pesos por euro.
En el primer trimestre, el euro tocó un mínimo de 1.1411 y un máximo de 1.2081 dólares por euro. La libra tocó un mínimo de 1.3159 y un máximo de 1.3868 dólares por libra. Por su parte, el tipo de cambio del euro-peso tocó un mínimo de 20.1697 y un máximo de 21.1781 pesos por euro.
ORÁCULO FINANCIERO. Mercado de cambios
El peso inicia la sesión con una apreciación de 0.72% o 13.1 centavos, cotizando alrededor de 17.98 pesos por dólar, con el tipo de cambio tocando un máximo de 18.1643, no visto desde el 11 de diciembre del 2025, y un mínimo de 17.9829 pesos por dólar.
La apreciación del peso ocurre a la par de un debilitamiento del dólar de 0.27% de acuerdo con el índice ponderado, ante especulación de que el presidente de Estados Unidos tiene prisa por terminar la guerra en Oriente Medio, lo que reduce la aversión al riesgo.
De acuerdo con medios, Donald Trump ha comunicado de manera interna que está dispuesto a poner fin al conflicto inclusive si el estrecho de Ormuz permanece cerrado, ante la posibilidad de que esfuerzos para reabrir el paso de buques podrían extender la duración del conflicto de forma indeterminada.
De acuerdo con gente con conocimiento del tema, Trump podría seguir una vía diplomática para reabrir el estrecho una vez que cedan las hostilidades y podría presionar a otros países con intereses regionales, principalmente países de Europa y del golfo Pérsico, para que inicien esfuerzos por reabrir el estrecho de Ormuz.
Hoy por la mañana Trump hizo un comentario en su red social que refuerza esta hipótesis, al señalar que los países que tienen escasez de combustible para aviones pueden comprarlo a Estados Unidos o “hacerse de coraje” y tomar el estrecho por su propia cuenta, pues Estados Unidos ya no estará ahí para ayudar, agregando que el trabajo más difícil ya se hizo.
Es importante señalar que el conflicto no ha concluido, por lo que la apreciación de hoy del peso mexicano no debe confundirse como el inicio de una tendencia a la baja del tipo de cambio. Desde que inició el conflicto se han observado otros episodios similares de apreciación, seguidos de periodos de depreciación ante noticias de una escalada del conflicto, lo que se traduce en mayor volatilidad.
En marzo, el peso acumula una depreciación de 4.40% o 75.8 centavos, su mayor caída mensual desde agosto del 2024, cuando había nerviosismo por el cambio de gobierno en México y las reformas constitucionales que se estaban discutiendo en ese momento, particularmente la reforma del Poder Judicial. En el mes, la volatilidad del tipo de cambio se ha ubicado en 14.19%, la mayor desde abril del 2025 (16.82%), cuando Estados Unidos anunció sus aranceles “recíprocos” al resto del mundo.
En la canasta amplia de principales cruces, las divisas más apreciadas hoy son: el florín húngaro con 1.21%, el rand sudafricano con 1.02%, el peso chileno con 0.84%, el peso mexicano con 0.72%, la corona checa con 0.54% y el real brasileño con 0.50%. Las divisas más depreciadas hoy son: el ringgit de Malasia con 0.46%, el won surcoreano con 0.38%, el rublo ruso con 0.20%, el dólar canadiense con 0.11%, la lira turca con 0.08% y el franco suizo con 0.08%.
Ante la especulación de que el conflicto podría terminar, se observan ganancias en el mercado de capitales a partir de la sesión europea. En Asia, el Nikkei 225 de Japón perdió 1.58%, mientras que el Hang Seng de Hong Kong gana 0.15% y el CSI 300 de Shanghái pierde 0.93%. En Europa el FTSE 100 de Londres gana 0.98%, el CAC 40 de Francia gana 0.81% y el DAX de Alemania gana 1.05%. En Estados Unidos, el Dow Jones avanza 1.16%, el S&P 500 gana 1.07% y el Nasdaq gana 1.05%.
La especulación de que el conflicto podría terminar pronto no ha ocasionado fuertes caídas en los precios de energía, pues Estados Unidos no está contemplando reabrir el estrecho de Ormuz pronto y, por lo tanto, seguiría la disrupción del mercado energético.
* El petróleo WTI inició la sesión cotizando en 103.14 dólares por barril, con una ganancia de 0.25%, tocando un máximo de 106.86 dólares por barril, no visto desde el 9 de marzo. El precio se mantiene por encima de los 100 dólares por barril por segunda sesión consecutiva y desde el 27 de febrero acumula un incremento de 53.69%.
* El petróleo Brent inicia cotizando en 107.58 dólares por barril, con una ganancia de 0.18%, tocando un máximo de 116.89 dólares por barril. Destaca que el Brent se ha mantenido por encima de los 100 dólares por barril en 4 sesiones consecutivas. Desde que inició la guerra suma un aumento de 48.82%.
* El gas natural en Europa cotiza en 53.35 euros por MWh, con una pérdida de 3.01%. Sin embargo, el precio se mantiene elevado, pues acumula un incremento de 69.31% desde que inició la guerra.
* El gas natural en Estados Unidos inicia la sesión cotizando en 2.94 dólares por millón de BTU, con un avance de 1.97%, aunque tocando un mínimo de 2.80 dólares por millón de BTU, nivel no visto desde el 16 de enero.
* La gasolina en Estados Unidos avanza 0.22% y cotiza en 3.26 dólares por galón, sumando cuatro sesiones de incrementos en las que acumula un avance de 10.37%. Además, acumula un aumento del 42.48% desde el comienzo de la guerra.
En México, el aumento en el precio de la gasolina ha sido menor, suavizado por el estímulo al IEPS de gasolinas y diésel. En marzo, en promedio el precio de la gasolina de bajo octanaje ha subido 1.9%, mientras que el precio de la gasolina de alto octanaje ha subido 9.1%.
Por su parte, los metales preciosos inician la sesión con ganancias generalizadas. El oro inicia cotizando en 4,580 dólares por onza, con un avance de 1.53%, sumando tres sesiones de ganancias. Por su parte, la plata cotiza en 73.15 dólares por onza, con una ganancia de 4.39%, también hilando tres sesiones de ganancia. Cabe mencionar que estos metales preciosos registran pérdidas respecto a los niveles previos al inicio de la guerra: el oro pierde 13.36% y la plata pierde 22.00%.
El conflicto ha comenzado a ocasionar presiones inflacionarias en Europa. En la Eurozona se publicaron los resultados preliminares de la inflación al consumidor para el mes de marzo. A tasa mensual, la inflación avanzó 1.2%, acelerándose desde 0.6% el mes anterior, siendo la mayor inflación mensual desde octubre del 2022.
A tasa anual, la inflación se ubicó en 2.5%, acelerándose significativamente respecto al 1.9% de febrero, registrando así su mayor tasa desde enero del 2025, impulsado por el encarecimiento de la energía derivado del conflicto en Oriente Medio, pues el componente de energía registró una tasa anual de 4.9%, la mayor desde febrero del 2023.
Por su parte, la inflación subyacente, que excluye elementos volátiles como alimentos y energía, se desaceleró inesperadamente de 2.4% a 2.3%, y el indicador de servicios también mostró una moderación, pasando de 3.4% a 3.2%. Ante este escenario, el mercado anticipa que el BCE realice entre dos y tres aumentos de las tasas de interés a lo largo del 2026, con la probabilidad de que el primer incremento ocurra el 11 de junio.
En México, hoy se publicaron las cifras de exportaciones por entidad federativa para el cuarto trimestre de 2025. Destacó que 16 de los 32 estados registraron crecimiento anual. Los estados con mayor participación en las exportaciones registraron el siguiente desempeño en el 2025:
1) Chihuahua mostró un crecimiento de 45.05% anual y registró su mayor aumento en registro. El crecimiento de las exportaciones en este estado se debe al subsector de fabricación de equipo de cómputo, que representó el 60.00% de las exportaciones totales del estado y mostró un crecimiento de 93.36%.
2) Coahuila registró una caída de 3.63% anual, cortando una racha de 4 años consecutivos de aumentos. Esto se debió a la caída de las exportaciones en el subsector de equipo de transporte que representó en 2025 el 62.26% del total de exportaciones del estado y mostró una contracción anual de 9.93%.
3) Nuevo León mostró un avance anual de 0.79%, sumando 5 años de crecimiento, aunque siendo el menor incremento en ese periodo. Al interior, el subsector que más exportó fue el de equipo de transporte que representó el 31.95% del total y registró una contracción de 4.18%.
* El petróleo Brent inicia cotizando en 107.58 dólares por barril, con una ganancia de 0.18%, tocando un máximo de 116.89 dólares por barril. Destaca que el Brent se ha mantenido por encima de los 100 dólares por barril en 4 sesiones consecutivas. Desde que inició la guerra suma un aumento de 48.82%.
* El gas natural en Europa cotiza en 53.35 euros por MWh, con una pérdida de 3.01%. Sin embargo, el precio se mantiene elevado, pues acumula un incremento de 69.31% desde que inició la guerra.
* El gas natural en Estados Unidos inicia la sesión cotizando en 2.94 dólares por millón de BTU, con un avance de 1.97%, aunque tocando un mínimo de 2.80 dólares por millón de BTU, nivel no visto desde el 16 de enero.
* La gasolina en Estados Unidos avanza 0.22% y cotiza en 3.26 dólares por galón, sumando cuatro sesiones de incrementos en las que acumula un avance de 10.37%. Además, acumula un aumento del 42.48% desde el comienzo de la guerra.
En México, el aumento en el precio de la gasolina ha sido menor, suavizado por el estímulo al IEPS de gasolinas y diésel. En marzo, en promedio el precio de la gasolina de bajo octanaje ha subido 1.9%, mientras que el precio de la gasolina de alto octanaje ha subido 9.1%.
Por su parte, los metales preciosos inician la sesión con ganancias generalizadas. El oro inicia cotizando en 4,580 dólares por onza, con un avance de 1.53%, sumando tres sesiones de ganancias. Por su parte, la plata cotiza en 73.15 dólares por onza, con una ganancia de 4.39%, también hilando tres sesiones de ganancia. Cabe mencionar que estos metales preciosos registran pérdidas respecto a los niveles previos al inicio de la guerra: el oro pierde 13.36% y la plata pierde 22.00%.
El conflicto ha comenzado a ocasionar presiones inflacionarias en Europa. En la Eurozona se publicaron los resultados preliminares de la inflación al consumidor para el mes de marzo. A tasa mensual, la inflación avanzó 1.2%, acelerándose desde 0.6% el mes anterior, siendo la mayor inflación mensual desde octubre del 2022.
A tasa anual, la inflación se ubicó en 2.5%, acelerándose significativamente respecto al 1.9% de febrero, registrando así su mayor tasa desde enero del 2025, impulsado por el encarecimiento de la energía derivado del conflicto en Oriente Medio, pues el componente de energía registró una tasa anual de 4.9%, la mayor desde febrero del 2023.
Por su parte, la inflación subyacente, que excluye elementos volátiles como alimentos y energía, se desaceleró inesperadamente de 2.4% a 2.3%, y el indicador de servicios también mostró una moderación, pasando de 3.4% a 3.2%. Ante este escenario, el mercado anticipa que el BCE realice entre dos y tres aumentos de las tasas de interés a lo largo del 2026, con la probabilidad de que el primer incremento ocurra el 11 de junio.
En México, hoy se publicaron las cifras de exportaciones por entidad federativa para el cuarto trimestre de 2025. Destacó que 16 de los 32 estados registraron crecimiento anual. Los estados con mayor participación en las exportaciones registraron el siguiente desempeño en el 2025:
1) Chihuahua mostró un crecimiento de 45.05% anual y registró su mayor aumento en registro. El crecimiento de las exportaciones en este estado se debe al subsector de fabricación de equipo de cómputo, que representó el 60.00% de las exportaciones totales del estado y mostró un crecimiento de 93.36%.
2) Coahuila registró una caída de 3.63% anual, cortando una racha de 4 años consecutivos de aumentos. Esto se debió a la caída de las exportaciones en el subsector de equipo de transporte que representó en 2025 el 62.26% del total de exportaciones del estado y mostró una contracción anual de 9.93%.
3) Nuevo León mostró un avance anual de 0.79%, sumando 5 años de crecimiento, aunque siendo el menor incremento en ese periodo. Al interior, el subsector que más exportó fue el de equipo de transporte que representó el 31.95% del total y registró una contracción de 4.18%.
Destaca que el subsector de fabricación de equipo de cómputo registró un avance de 35.72% anual y representó el 12.93% del total.
4) Baja California registró un crecimiento en sus exportaciones de 1.03% anual. Al interior, el subsector con más exportaciones fue el de fabricación de equipo de cómputo que representó el 31.74% del total y mostró un avance de 4.93% anual.
5) Jalisco mostró un incremento anual de 66.22%, siendo el mayor avance en un año desde que hay datos disponibles. El crecimiento de las exportaciones se debe al aumento en las exportaciones del subsector de fabricación de equipo de cómputo, que en 2025 representó el 72.02% de las exportaciones totales, subiendo desde el 53.41% en 2024 y mostrando un crecimiento anual de 124.14%.
En conjunto, los estados señalados explicaron en 2025 el 56.98% de las exportaciones totales de México.
En la sesión, se espera que el tipo de cambio cotice entre 17.89 y 18.09 pesos por dólar.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años baja 4.5 puntos base a 4.30%.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.50 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.79% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 18.0345 a 1 mes, 18.2785 a 6 meses y 18.6216 pesos por dólar a un año.
