
ORÁCULO FINANCIERO. Peso inicia sesión con depreciación
Por: Grupo Molecular
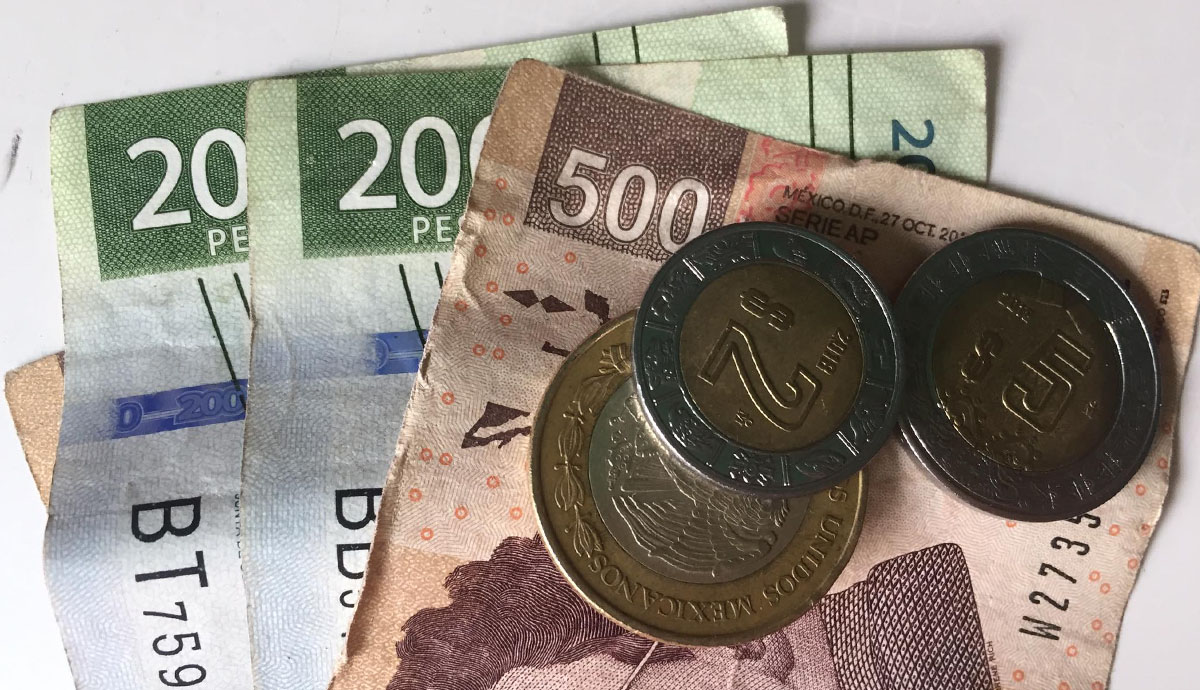
TIJUANA, BAJA CALIFORNIA, A 28 DE JULIO DE 2025.- El peso inicia la sesión con una depreciación de 0.54% o 10.1 centavos, cotizando alrededor de 18.65 pesos por dólar, con el tipo de cambio tocando un nuevo mínimo del año de 18.5111 y un máximo de 18.6579 pesos por dólar. Lo anterior se debe al fortalecimiento del dólar de 0.36% de acuerdo con el índice ponderado, debido a que el fin de semana se anunció un acuerdo con la Unión Europea, que reduce el nerviosismo respecto al futuro del dólar como divisa de reserva.
Ayer domingo, la Unión Europea y Estados Unidos alcanzaron un acuerdo comercial en el que las importaciones de Estados Unidos desde la Unión Europea pagarán un arancel del 15%. Además, del acuerdo destaca que la Unión Europea se comprometió a: 1) comprar (importar) 750 mil millones de dólares en energía de Estados Unidos en los siguientes tres años, 2) elevar las inversiones en Estados Unidos en 600 mil millones de dólares, 3) abrir el mercado europeo a los productos elaborados en Estados Unidos aplicando aranceles del 0% y 4) realizar compras en “cantidades vastas” de equipo militar proveniente de Estados Unidos.
Esta tasa arancelaria podría considerarse como “positiva” para la Unión Europea, pues es mucho menor al 30% que Trump había amenazado con imponer de no llegar a un acuerdo comercial. Además, del acuerdo destacó que las exportaciones farmacéuticas de la Unión Europea estarán sujetas al arancel recíproco del 15% aún si Trump posteriormente anuncia un arancel más alto a las importaciones de Estados Unidos sobre estos productos. Hay que recordar que Trump amenazó con imponer un arancel del 200%. De acuerdo con Lagarde, este acuerdo comercial brindará estabilidad a las empresas y consumidores, lo que fue respaldado por el canciller de Alemania, Olaf Scholz, quien declaró que el acuerdo salvaguarda los intereses prioritarios comerciales de la Unión Europea.
Por su parte, hoy y mañana el viceprimer ministro de China, He Lifeng, y el secretario del Tesoro de Estados Unidos, Scott Bessent, sostendrán reuniones comerciales en las que se discutirán diversos puntos. Primero, se buscará que extiendan la tregua arancelaria actual, la cual tiene vigencia hasta el 12 de agosto. De lo contrario, Estados Unidos podría subir a 145% los aranceles a China, mientras que el arancel de China a las importaciones desde Estados Unidos subiría a 125%. En la reunión se espera que también se discutan las compras por parte de China de crudo de Rusia y de Irán, que están bajo sanciones.
Según Bessent, las negociaciones con China van por buen camino y considera viable una extensión de la tregua arancelaria, lo que podría disipar la aversión al riesgo sobre los mercados globales.
La cautela del mercado también se debe a que en la semana se publicará información económica relevante. En Estados Unidos destaca la publicación el martes 29 de las vacantes laborales (JOLTS) al mes de junio y la confianza del consumidor del Conference Board. El miércoles 30 se publicará el PIB del segundo trimestre y el anuncio de política monetaria de la Reserva Federal, a las 12:00 horas. El jueves 30 se publicará el índice de precios PCE y el ingreso y gasto personal al mes de junio, así como las solicitudes iniciales y continuas de apoyo por desempleo. Finalmente, el viernes 1 de agosto se publicará el reporte de empleo del mes de julio y las expectativas de inflación de la Universidad de Michigan de julio.
En México, el martes 29 se publicará el Indicador Trimestral de la Actividad Económica Estatal al primer trimestre del año. El miércoles 30 se publicará la Estimación Oportuna del PIB del segundo trimestre y el viernes 1 de agosto se publicará la encuesta de expectativas del Banco de México y las remesas al mes de junio.
En la semana también se publicarán los datos de crecimiento económico del segundo trimestre para otros países y regiones: el 29 de julio se publicará para España, Bélgica, Francia y Macao; el 30 de julio para Lituania, Hungría, República Checa, Austria, Países Bajos, Alemania, Italia, Portugal y el agregado para la Eurozona; el 31 de julio se publica para Arabia Saudita, Taiwán, Hong Kong y Serbia.
Hoy se publicaron los datos preliminares del PIB de Irlanda correspondiente al segundo trimestre del 2025. A tasa trimestral, el PIB mostró una contracción de 1.0%, aunque esta provino de una alta base comparativa, luego de que en el primer trimestre mostró un crecimiento de 7.4%. Por el contrario, a tasa anual, el PIB mostró un crecimiento de 12.5%, impulsado por compras anticipadas desde Estados Unidos para evitar el cobro de aranceles.
Esta demanda anticipada de Estados Unidos se refleja en la producción industrial de Irlanda que, en los primeros cinco meses del año, acumula un crecimiento anual del 30.16%, así como en los datos de importaciones de Estados Unidos, pues las provenientes desde Irlanda muestran un incremento acumulado de 114% anual en los primeros cinco meses del 2025. Hay que mencionar, que esta cifra es preliminar y la estimación oficial se publicará en septiembre.
En la canasta amplia de principales cruces, las divisas más depreciadas hoy son: el rublo ruso con 1.25%, el zloty polaco con 1.20%, el florín húngaro con 1.18%, la corona checa con 0.99%, el euro con 0.90% y la corona danesa con 0.88%. La única divisa apreciada hoy es el peso argentino con 0.01%.
La depreciación del rublo ruso puede deberse a que el presidente de Estados Unidos, Donald Trump, mencionó que está decepcionado con el presidente de Rusia, Vladimir Putin, sobre cómo ha manejado las negociaciones en la guerra entre Rusia y Ucrania y que no ha aceptado un alto al fuego. Según Trump, reducirá el periodo de 50 días que había propuesto para que Rusia aceptara. No se especificó cuál será la fecha límite, pero una vez cumplido el tiempo Trump planea imponer aranceles “secundarios” con el objetivo de desvincular a Rusia de sus principales socios comerciales.
El mercado de capitales muestra resultados mixtos entre los principales índices bursátiles a nivel global. En la sesión asiática, el Nikkei japonés registró una pérdida de 1.10%, ligando 2 sesiones a la baja. Por otro lado, el Hang Seng de Hong Kong mostró un avance de 0.68%, ganando en 6 de las últimas 7 sesiones, mientras que el CSI 300 de Shanghái ganó 0.21%. En Europa, a pesar de haber alcanzado un acuerdo comercial con Estados Unidos, se observan resultados mixtos, debido a las críticas de que el acuerdo no es beneficioso para la Unión Europea. El STOXX 600 muestra una ganancia de 0.25%, mientras que el DAX alemán registra una pérdida de 0.30%, el CAC 40 francés cae 0.02% y el FTSE 100 de Londres pierde 0.27%.
En Estados Unidos, se observan ganancias por el acuerdo alcanzado con la Unión Europea. El Dow Jones registra una ganancia de 0.06%, el Nasdaq Composite avanza 0.36% y el S&P 500 gana 0.19%.
En cuanto a indicadores económicos, en México se publicó la balanza comercial de junio. De acuerdo con series originales, las exportaciones totales crecieron a una tasa anual de 10.60%, debido al crecimiento de las exportaciones no petroleras a una tasa anual de 12.44%. En contraste, las exportaciones petroleras siguen mostrando una contracción, al caer 30.42%.
El crecimiento de las exportaciones no petroleras estuvo explicado por el componente manufacturero, con un crecimiento anual de 13.53%, que a su vez se explicó principalmente por las exportaciones manufactureras distintas al sector automotriz, que crecieron 18.51% anual. Las exportaciones automotrices también mostraron un desempeño positivo, al crecer 4.54% anual, pero se trata de una recuperación parcial luego de contraerse durante dos meses consecutivos. De hecho, las exportaciones automotrices se han contraído a tasa anual en 5 de los últimos 7 meses.
Por otro lado, en junio las importaciones crecieron 4.41% anual, con las de bienes de consumo cayendo 0.15% y acumulando diez meses de contracciones. Por su parte, las importaciones de bienes intermedios crecieron 6.90% y las de bienes de capital cayeron 8.40%, acumulando seis meses de contracciones. Con esto, en el primer semestre las importaciones totales acumulan un crecimiento de 0.23%. En lo que va del año, las importaciones de bienes de consumo acumulan un retroceso de 8.85%, su peor desempeño desde 2020. Por su parte, las importaciones de bienes intermedios acumulan un crecimiento de 3.63%.
Finalmente, las importaciones de bienes de capital acumulan una caída de 11.01%, siendo el mayor retroceso desde 2020. La debilidad de las importaciones de bienes de consumo y de capital, es consistente con la debilidad de la demanda en México y el deterioro del mercado laboral, así consecuencia de una menor confianza para realizar inversión fija en el país.
Debido a que en el primer semestre del 2025 las exportaciones totales crecieron 4.35% anual, superando el crecimiento de las importaciones de 0.23%, la balanza comercial de México acumula un superávit de 1,432.58 millones de dólares, siendo el primer superávit para un periodo igual desde el 2021 y el mayor superávit para un periodo igual desde el 2020.
Por su parte, el INEGI publicó los resultados de la Encuesta Nacional de Ocupación y Empleo (ENOE) de junio del 2025. Los datos muestran que la Población Económicamente Activa (PEA) aumentó en 170 mil personas respecto al mes anterior, situándose en un total de 61.83 millones de personas. Esto fue el resultado de que la población ocupada (empleada) aumentó en 202 mil personas, mientras que la población desocupada (desempleada) disminuyó en 32 mil. Con esto, la tasa de desempleo nacional disminuyó de 2.71% en mayo a 2.63% en junio. Por su parte, la tasa de desempleo urbano disminuyó de 3.15% a 3.11%, alcanzando su menor nivel desde marzo.
Con esto, la población ocupada acumula un incremento de 848 mil personas en la primera mitad del año. Esta es la mayor creación de empleo desde el 2021, cuando el mercado laboral se recuperaba de la pandemia. Sin embargo, es importante recalcar que estas cifras no cuentan con ajuste estacional, de modo que la comparación resulta complicada.
No obstante, se observó un incremento en la tasa de subocupación, pasando de 7.08% en mayo a 7.31% en junio. Lo mismo ocurrió con la tasa de subocupación urbana, que aumentó de 5.51% a 5.90%. Esto quiere decir que la calidad de los empleos empeoró, ya que una mayor proporción de personas de la población ocupada requiere trabajar más horas de las que actualmente les demanda su empleo. Esto es porque consideran que su ingreso actual no es suficiente para satisfacer sus necesidades.
En cuanto a la Población No Económicamente Activa (PNEA), esta disminuyó en 486 mil personas, situándose en un total de 41.57 millones. La mayor reducción se dio en la población disponible, la cual consiste en las personas que no buscaron trabajo, pero sí tienen la intención de trabajar. Esta población disminuyó en 464 mil personas para alcanzar un total de 5.04 millones. En cambio, la población no disponible, que consiste en las personas que no trabajan y tampoco tienen la intención de hacerlo, solamente disminuyó en 22 mil personas, alcanzando su nivel más bajo desde enero.
Finalmente, la tasa de informalidad laboral, que mide el porcentaje de la población ocupada cuya relación laboral no es legalmente reconocida por el empleador y carece de los beneficios de seguridad social y prestaciones de ley, mostró una ligera disminución, cayendo de 54.77% en mayo a 54.73% en junio.
De acuerdo con medios, el gobierno de México pronto hará la emisión de valores precapitalizados o P-Caps para respaldar a Pemex, lo que permitirá que la petrolera acceda a liquidez para pago a proveedores.
De acuerdo con personas con conocimiento del tema, pagarán alrededor de 200 puntos base por encima de los activos del Tesoro y tendrán un vencimiento en agosto del 2030. Actualmente, las notas del Tesoro a 5 años tienen una tasa de 3.97%. Se espera que hoy por la mañana, después de las 10:00 horas se publiquen los resultados de Pemex correspondientes al segundo trimestre del 2025. Está emisión ayuda a las finanzas de Pemex, pero genera presión en el largo plazo a las finanzas públicas de México. Además, no arregla el problema de raíz de Pemex.
En la sesión, se espera que el tipo de cambio cotice entre 18.51 y 18.69 pesos por dólar.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años aumenta 2.2 puntos base en 4.41%.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 20.00 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.62% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 18.6990 a 1 mes, 19.0177 a 6 meses y 19.4122 pesos por dólar a un año.
Indicadores del 28 de julio al 1 de agosto: Crecimiento del PIB, remesas y aranceles
Esta semana se esperan indicadores clave en México y en Estados Unidos, principalmente por las primeras estimaciones del crecimiento del PIB en el segundo trimestre del año en ambos países.
A nivel local, también se darán a conocer los últimos reportes de empleo, balanza comercial, remesas y expectativas de empresarios y analistas para el desempleo de la economía. En la Unión Americana, en tanto, se dará a conocer el nuevo anuncio de política monetaria de la Reserva Federal, además de que se cumplirá la fecha límite para la entrada en vigor de los nuevos aranceles definidos por el presidente Donald Trump.
A continuación, los principales indicadores económicos de la semana:
Lunes 28 de julio: Ocupación y empleo
Encuesta Nacional de Ocupación y Empleo (junio)
Balanza Comercial de Mercancías de México (junio)
La semana en indicadores comienza con la Encuesta Nacional de Ocupación y Empleo del Inegi. Es la fuente principal para medir la fortaleza del empleo en México. Incluye datos de desocupación, subocupación, informalidad y participación. Es importante para realizar un estudio profundo de la economía, con datos sobre condiciones del mercado laboral a nivel nacional y por entidad.
Por otra parte, se divulgarán las cifras de la balanza comercial, un reporte que muestra la diferencia entre exportaciones e importaciones de mercancías en el país. Publicada también por el Inegi, permite evaluar la competitividad de México y el impacto del comercio global. Un superávit indica un mayor peso de las exportaciones; un déficit, lo contrario. También refleja tendencias industriales.
Martes 29 de julio: Subasta de valores
Resultados de subasta de valores gubernamentales
Confianza del consumidor de Conference Board en EU (julio)
Encuesta JOLTS de ofertas de empleo en EU
Como cada martes, el Banco de México dará a conocer los resultados de la subasta de valores gubernamentales, con las tasas y montos con que el gobierno mexicano coloca deuda entre inversionistas. Sus resultados permiten medir la confianza del mercado en las finanzas públicas, el apetito por riesgo y las expectativas para la política monetaria. Son un termómetro financiero en el país.
En Estados Unidos, se espera la publicación del índice de confianza del consumidor de The Conference Board, un indicador de la percepción de los hogares estadounidenses sobre las condiciones económicas actuales y futuras. Un aumento del puntaje suele anticipar mayor gasto en consumo, mientras que una caída puede señalar cautela ante el empleo, la inflación o por la economía.
También se conocerán los resultados de la encuesta JOLTS de ofertas de empleo. Esta encuesta ofrece información profunda del mercado laboral estadounidense. Publicada por el Departamento de Trabajo, revela cifras de vacantes, contrataciones y renuncias, permitiendo evaluar la salud del empleo y anticipar posibles presiones inflacionarias si hay una alta demanda de trabajadores.
Miércoles 30 de julio: PIB trimestral
Estimación oportuna del PIB de México (2T 25)
PIB de Estados Unidos (2T 25)
Decisión de política monetaria de la Reserva Federal de EU
Cambio de empleo no agrícola ADP de EU
Inventarios de petróleo crudo de la AIE
El miércoles, en México se publicarán los datos de estimación oportuna del Producto Interno Bruto (PIB) del segundo trimestre. Con ellos, el Inegi compartirá una visión preliminar sobre el ritmo de crecimiento económico del país. Es un referente clave para evaluar el desempeño de los diversos sectores, por lo que ayuda en las decisiones de inversión y en las políticas públicas.
En el aspecto global, los analistas estarán a la espera del dato de estimación del PIB estadounidense del segundo trimestre. Los inversionistas lo siguen por su influencia en expectativas empresariales y su impacto de corto plazo en los mercados. Desde el punto de vista local, es clave para México, porque si hay debilidad, la exportación puede reducirse, junto con la inversión extranjera directa y el flujo de remesas.
A media semana también se espera la decisión de política monetaria de la Reserva Federal. El banco central estadounidense ha mantenido sus tasas de interés sin cambios, pues los miembros del Comité Federal de Mercado Abierto (FOMC, por sus siglas inglés) no se sienten seguros aún de haber vencido a la inflación. Las minutas de junio mostraron, sin embargo, que hay mayor apertura.
Otro de los datos laborales clave en Estados Unidos será el que difundirá la firma ADP. La procesadora de nóminas publicará su reporte mensual de empleo privado, antesala del informe oficial de nómina no agrícola. Las cifras muestran cuántos puestos se han creado en el sector no agrícola, lo que permite anticipar la fortaleza del mercado laboral y su impacto sobre la política monetaria.
También sobresale el reporte semanal de inventarios de petróleo crudo de la Agencia Internacional de Energía (AIE), que proporciona información sobre los niveles de almacenamiento de petróleo en Estados Unidos. Se trata de un indicador clave para los mercados energéticos, ya que refleja la oferta y demanda de crudo. Su publicación influye en los precios internacionales.
Jueves 31 de julio: Consumo en EU
Balanza Comercial de Mercancías de México, cifras definitivas (2024)
Índice de precios del gasto en consumo personal (PCE)
El jueves se esperan datos relevantes de inflación en Estados Unidos, con el índice de precios del gasto en consumo personal o PCE, por sus siglas en inglés. Se trata de un indicador de gran relevancia, pues es el predilecto de la Reserva Federal para revisar los cambios en los precios. Junto con la comunicación de la Fed, será clave para las expectativas sobre la política monetaria.
Viernes 1 de agosto: Remesas y expectativas
Remesas con el exterior (junio)
Encuesta Mensual de Opinión Empresarial (julio)
Encuesta de expectativas del sector privado (julio)
Nóminas no agrícolas de EU
Entrada en vigor de los aranceles de EU
El viernes se espera la publicación del dato de remesas con el exterior del Banxico. Este dato mide el flujo de dinero que los residentes del país reciben del extranjero, especialmente de familiares. Es un indicador clave para evaluar el poder adquisitivo de los hogares receptores, tiene impacto en el consumo interno y es relevante en la balanza de pagos.
En tanto, el Inegi difundirá los datos de su Encuesta Mensual de Opinión Empresarial, que recoge percepciones de empresarios del sector manufacturero, comercial y de la construcción sobre la situación económica actual y futura. Es útil para anticipar el ritmo de actividad económica, así como posibles cambios en la inversión y el empleo.
Por su parte, el Banxico dará a conocer además los resultados de su encuesta de expectativas a expertos del sector privado. Reúne las proyecciones de analistas económicos sobre variables clave como inflación, crecimiento económico y tipo de cambio. Los resultados reflejan el consenso del mercado sobre el rumbo económico de México y ayudan a la toma de decisiones de inversionistas.
Finalmente, en Estados Unidos se publicará el informe oficial de empleo. Este reporte incluye datos sobre la variación en las nóminas no agrícolas, un indicador crucial para evaluar la salud del mercado laboral y sus implicaciones en el consumo y la inflación. Además, también se publicarán los datos de la tasa de desempleo y el crecimiento de los salarios promedio por hora.
Fuera de los indicadores, también será importante el fin de la prórroga que dio Estados Unidos a sus socios para lograr acuerdos bilaterales y evitar la entrada en vigor de nuevos aranceles. La atención está también sobre México, que fue incluido entre los objetivos del presidente Donald Trump, quien argumenta que no se ha hecho lo suficiente para resolver la crisis migratoria y de tráfico de drogas.
