
Reforma antilavado expone empresas a multas millonarias
Las empresas que realizan operaciones inmobiliarias, arrendamientos, compraventa de vehículos y otras actividades vulnerables deben revisar sus obligaciones ante las modificaciones a la ley antilavado y las nuevas reglas publicadas en 2026.
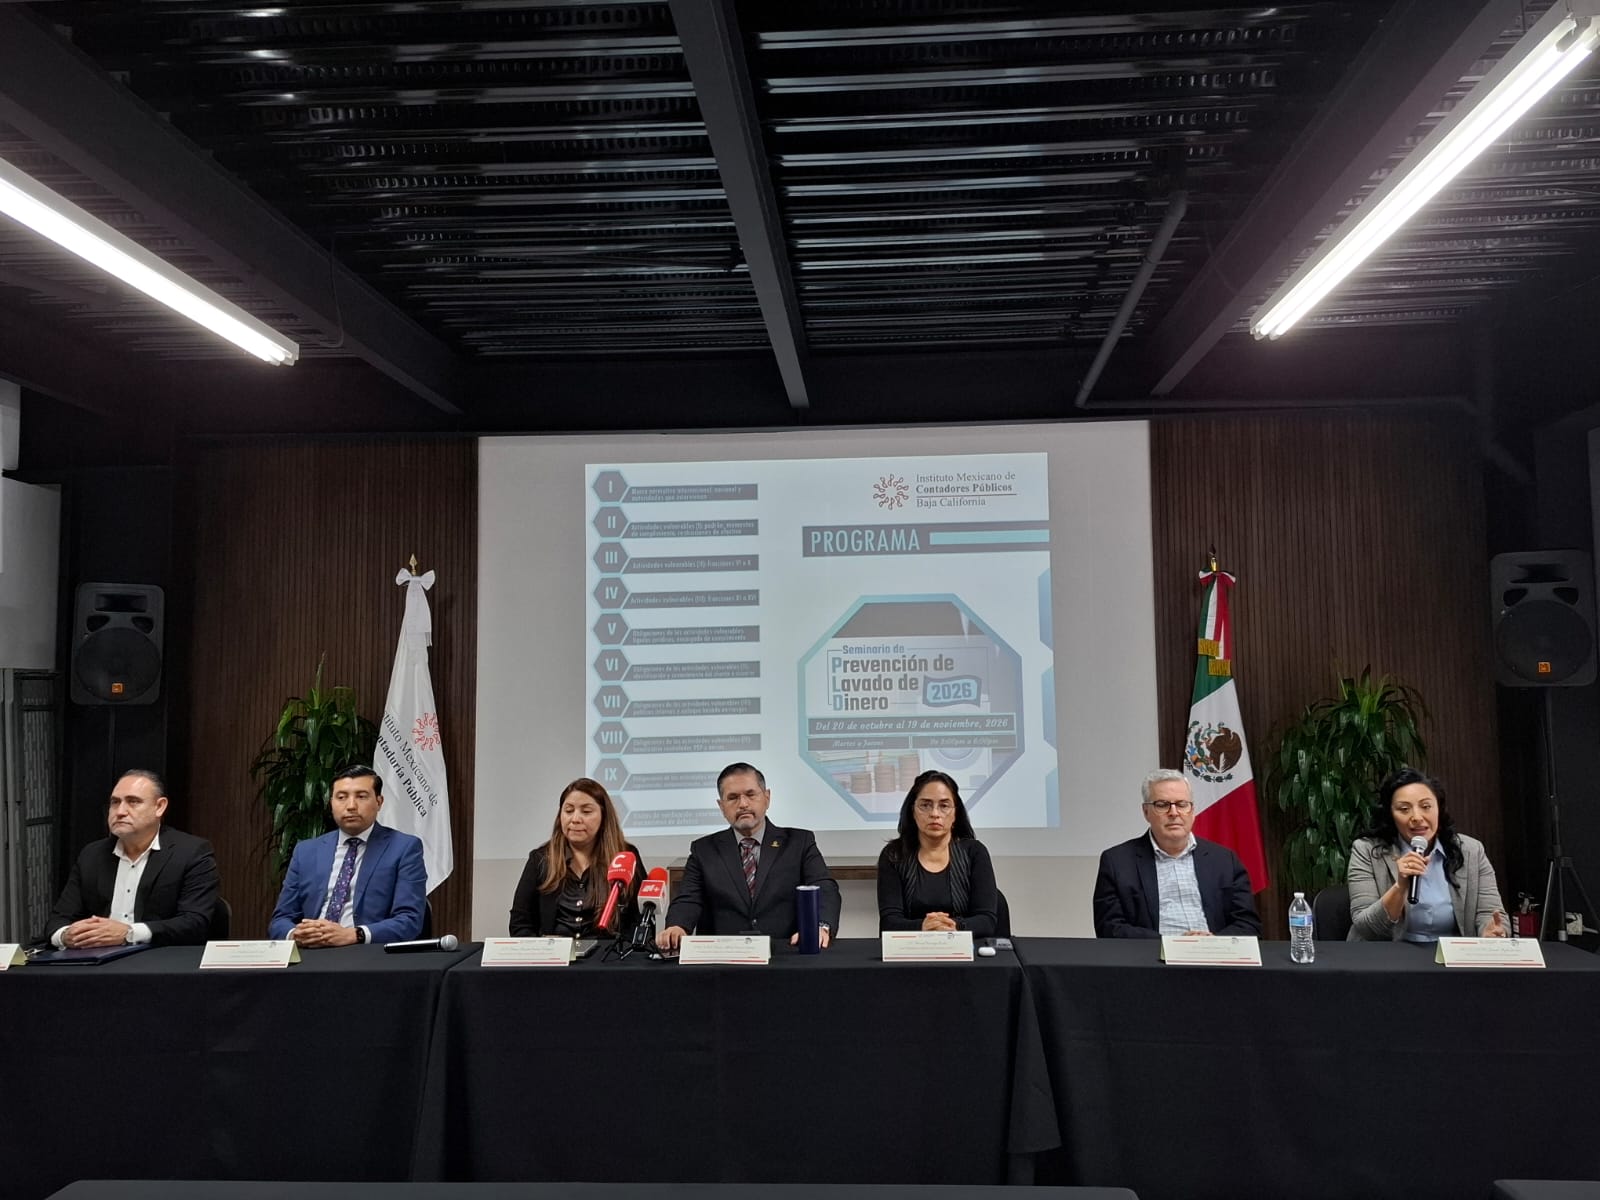
Jeaneth Ayala Jacobsen, especialista en prevención de lavado de dinero, advirtió que el incumplimiento puede derivar en multas millonarias e incluso consecuencias penales por determinadas irregularidades documentales.
La normativa es la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, vigente desde 2013 y conocida como ley antilavado. El 16 de julio de 2025 se publicó una reforma que modificó diversas obligaciones y mecanismos de supervisión; posteriormente, el 27 de marzo de 2026 se reformó su reglamento y el 10 de agosto se publicaron nuevas Reglas de Carácter General para precisar su aplicación.
La actualización resulta relevante para las empresas porque, según Jacobsen, las revisiones del Servicio de Administración Tributaria (SAT) se intensificaron desde 2023. Adicionalmente, advirtió que la autoridad puede revisar el cumplimiento tanto mediante visitas presenciales como a través de requerimientos electrónicos de información. En las visitas, indicó, el plazo para presentar pruebas puede ser de cinco días.
El impacto económico puede comprometer la continuidad de los negocios. Jacobsen afirmó haber conocido créditos fiscales superiores a 150 millones de pesos y ejemplificó que omitir un aviso relacionado con un arrendamiento de 200 mil pesos podría generar una multa de un millón 173 mil pesos. También señaló que las empresas con inmuebles en arrendamiento deben verificar si sus operaciones están sujetas a avisos y demás obligaciones, de acuerdo con los umbrales legales aplicables.
Además de las sanciones económicas, la especialista advirtió sobre consecuencias penales: señaló que la reforma de 2025 contempla penas de prisión de dos a ocho años en determinados supuestos relacionados con documentación ilegible, modificada o alterada que se presente ante la autoridad. Por ello, recomendó comprobar la autenticidad y legibilidad de los documentos antes de generar y enviar los avisos. Entre las actividades vulnerables mencionó las operaciones inmobiliarias, el arrendamiento, la compraventa de vehículos, los casinos, las subastas y los préstamos.
Jacobsen recomendó a las empresas identificar si realizan actividades contempladas en la ley, revisar sus expedientes y verificar que los avisos se presenten correctamente. También señaló que existe la posibilidad de regularizarse y obtener beneficios respecto de determinadas multas, según las condiciones aplicables, antes de una verificación.
Para facilitar el cumplimiento, pidió al SAT y a la Unidad de Inteligencia Financiera mejorar el acceso a herramientas oficiales de consulta y acercarse a organismos empresariales y colegios profesionales para aclarar los criterios regulatorios.
