
CIERRE DE MERCADOS. Peso mexicano cotiza en 17.65 por dólar
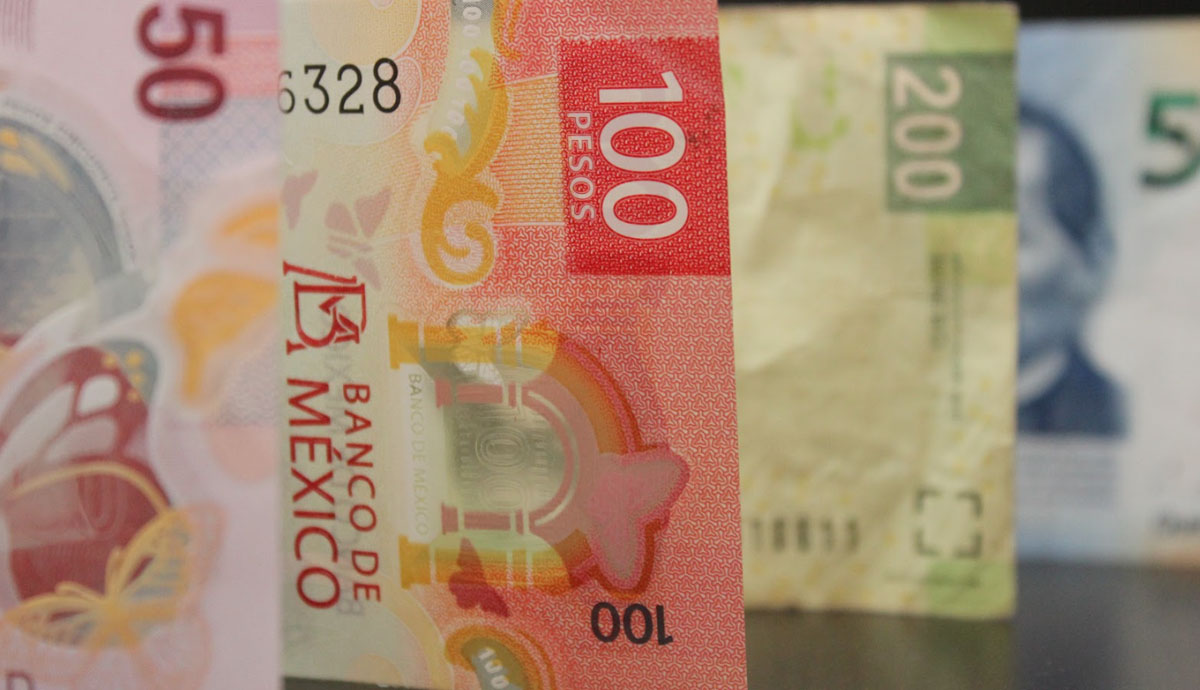
El peso cerró la sesión con una apreciación de 0.16% o 2.8 centavos, cotizando alrededor de 17.65 pesos por dólar.
Por: Grupo Molecular.
TIJUANA, BAJA CALIFORNIA, A 17 DE MARZO DE 2026.- El peso cerró la sesión con una apreciación de 0.16% o 2.8 centavos, cotizando alrededor de 17.65 pesos por dólar, con el tipo de cambio tocando un máximo de 17.7395 y un mínimo de 17.6119 pesos por dólar.
La apreciación del peso ocurrió a la par de un debilitamiento del dólar estadounidense de 0.17%, de acuerdo con su índice ponderado.
El dólar cayó por segunda sesión consecutiva ante la negativa de varios aliados de la OTAN para respaldar la solicitud del presidente Donald Trump de escoltar buques petroleros a través del estrecho de Ormuz. La falta de apoyo disminuye la probabilidad de un conflicto a gran escala, lo que ha presionado a la baja al dólar estadounidense.
Este episodio recuerda tensiones previas entre Estados Unidos y sus aliados, como cuando Trump insistió en el control de Groenlandia por motivos de seguridad nacional, generando resistencia dentro del bloque, lo que también llevó a una caída del dólar.
Entre los líderes que han rechazado la petición destacan el canciller de Alemania, Friedrich Merz, quien afirmó que su país no participará en el conflicto; el primer ministro de Grecia, Kyriakos Mitsotakis, quien negó cualquier apoyo; y el primer ministro de Noruega, Jonas Gahr Støre, quien también descartó la participación de su país en la protección de rutas petroleras.
Esta postura por parte de aliados europeos provocó una reacción de Donald Trump, quien minimizó la necesidad de apoyo internacional y planteó la situación como una prueba sobre el compromiso de la OTAN con Estados Unidos.
Por otro lado, la expectativa de que el conflicto en Medio Oriente se prolongue ha incrementado el nerviosismo en torno a una posible desaceleración económica en Estados Unidos. En particular, persiste el riesgo de que los elevados precios de la energía deterioren aún más el ya debilitado mercado laboral, elevando la probabilidad, aunque aún baja, de una recesión en los próximos 12 meses.
Este entorno de incertidumbre económica, combinado con tensiones geopolíticas y menor coordinación internacional, ha contribuido a una ligera depreciación del dólar durante la sesión.
Cabe destacar que, el director del Consejo Económico Nacional de Estados Unidos, Kevin Hassett, mencionó que la expectativa sigue siendo una operación de “cuatro a seis semanas”, pero añadió que una guerra más larga podría perjudicar a los consumidores y provocar un cambio de estrategia. El día de hoy, Trump mencionó que la guerra terminará “pronto, lo que llevará al precio del petróleo a caer fuertemente.”
En la canasta amplia de principales cruces, las divisas que más se apreciaron hoy fueron: la corona noruega con 0.97%, el shekel israelí con 0.92%, la corona sueca con 0.68%, el florín húngaro con 0.67% y el real brasileño con 0.64%. Por su parte, las divisas únicas divisas que se depreciaron hoy fueron: el rublo ruso con 1.00%, el dólar de Hong Kong con 0.08%, el dólar canadiense con 0.06%, el dólar neozelandés con 0.05% y la lira turca con 0.03%.
El mercado está a la espera del anuncio de política monetaria por parte de la Reserva Federal el día de mañana, en donde se estima que mantendrá sin cambios su tasa de interés en un rango entre 3.50% y 3.75%. Cabe recordar que, además del anuncio, el Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) dará sus pronósticos para los siguientes 3 años en materia de tasa de interés, inflación y mercado laboral.
En las proyecciones pasadas de diciembre del 2025, los miembros de la FOMC tenían la expectativa de tasa de interés al cierre del 2026 en 3.4%, que implica recortar solamente 25 pb este año.
Para el 2027, la expectativa es de un recorte adicional al esperado para el 2026, es decir, recortar la tasa en 50 puntos base desde la tasa actual. Finalmente, para el 2028, esperan tener una tasa de referencia de 3.1%, es decir, en un rango entre 3.0% y 3.25%, solamente 50 puntos base por debajo de la tasa actual.
En el mercado de commodities, los energéticos sostuvieron las ganancias vistas al inicio de la sesión, impulsados por un mercado cauteloso ante la espera de más noticias sobre la guerra entre Estados Unidos e Irán. Cabe mencionar que actualmente el flujo de buques por el estrecho de Ormuz es limitado, mientras que los ataques en el Medio Oriente a la infraestructura petrolera continúan. En este sentido:
El petróleo WTI terminó la sesión en 95.54 dólares por barril, con un avance del 2.20%, lo que muestra un rebote luego de que ayer cayera 5.28%. Además, el precio del petróleo se mantiene alto, pues desde que empezó la guerra suma un avance del 42.75%.
El petróleo Brent acabó la sesión en 103 dólares por barril, con un avance del 2.77%, tras haberse contraído un 2.84% en la sesión de ayer. Esta es la cuarta sesión consecutiva en la que este commodity cierra por encima de los 100 dólares por barril, con lo que acumula un incremento del 41.33% desde que empezó la guerra.
El gas natural en Europa cerró la sesión en 51.56 euros por MWh, con un avance del 1.32%. El gas en Europa hila dos sesiones de ganancias y desde que empezó la guerra acumula un avance del 61.33%.
El gas natural en Estados Unidos concluyó la sesión en 3.02 dólares por millón de BTU, con un retroceso del 0.26%. A diferencia de los demás energéticos, el precio de esta materia prima ha caído por tres sesiones consecutivas, sumando un retroceso del 6.50%.
Esto se debe, en parte, a la caída en el precio del petróleo vista ayer, pero también al hecho de que las terminales de exportación en Estados Unidos ya operan cerca de su capacidad máxima, lo cual mantiene estable la oferta al interior del país. A pesar de ello, desde que empezó la guerra, el precio del gas natural en ese país acumula un alza del 5.70%.
Finalmente, el oro cerró la sesión con pocos cambios, ubicándose en 5,003 dólares por onza, con un retroceso del 0.06%. El oro sigue presionado a la baja, pues tocó un mínimo de 4,974 dólares por onza, acumulando cinco sesiones consecutivas de pérdidas y un descenso del 3.62% en ese periodo. Además, desde que empezó la guerra ha caído un 5.24%.
Asimismo, la plata acabó la sesión en 79.51 dólares por onza, con un retroceso del 1.58%, con lo que borró el avance registrado ayer. Así, la plata ha caído en cuatro de las últimas cinco sesiones, sumando un retroceso del 9.99%, y desde que empezó la guerra acumula una contracción del 15.20%.
El mercado de capitales cerró la sesión con ganancias generalizadas a nivel global. El Dow Jones registró una ganancia de 0.10%, ganando por segunda sesión al hilo.
El Nasdaq Composite ganó 0.47%, mientras que el S&P 500 mostró un avance de 0.25%, también ganando por segunda sesión al hilo. Al interior, resaltaron las ganancias de los sectores: energía (+1.02%), consumo discrecional (+1.00%), servicios de comunicación (+0.67%) y financiero (+0.51%).
En Europa, el STOXX 600 registró un avance de 0.67%, ganando por segunda sesión al hilo, algo que no ocurría desde el 24 y el 25 de febrero. El DAX alemán mostró una ganancia de 0.71%, el CAC 40 francés ganó 0.49% y el FTSE 100 de Londres ganó 0.83%, también hilando 2 sesiones consecutivas de ganancias por primera vez desde el 26 y el 27 de febrero.
En México, el IPC de la BMV cerró la sesión con una ganancia de 0.83%, luego de 2 sesiones de caídas. Al interior, resaltaron las ganancias de las emisoras: Alsea (+3.28%), Genomma Lab (+2.95%), Grupo México (+2.43%), Grupo Carso (+2.23%) y Grupo Aeroportuario del Pacífico (+2.20%).
En la subasta de valores gubernamentales de hoy, destacó que: 1) la tasa de CETES a 182 días se ubicó en 7.25%, subiendo 16 puntos base respecto a la semana anterior, siendo el mayor incremento desde la última subasta de diciembre de 2024 (+21 puntos base), 2) la tasa de CETES a 350 días se ubicó en 7.58%, subiendo 37 puntos base respecto a la subasta anterior, siendo el mayor aumento desde la última subasta de octubre de 2024 (+37 puntos base), 3) la tasa de los bonos a 30 años subió 38 puntos base a 9.67%, su mayor nivel desde julio del año pasado y siendo el mayor incremento desde junio de 2024 y 4), la tasa de los UDIBONOS a 3 años registraron una tasa de 4.33%, subiendo 48 puntos base respecto a la subasta anterior, siendo el mayor aumento desde abril de 2024.
Estas importantes alzas reflejan que el mercado espera mayores presiones inflacionarias y que el Banco de México mantendrá sin cambios su tasa de interés, en línea con la Reserva Federal de Estados Unidos.
En la conferencia matutina se presentó más a detalle el “Plan B” de la reforma electoral. El plan propone reducir el número de regidurías y sindicaturas en los municipios, imponer un tope presupuestal del 0.70% a los congresos locales y recortar progresivamente el gasto del Senado hasta en un 15%.
Por otro lado, se prohíbe que consejeros del INE, magistrados y altos funcionarios perciban ingresos mayores a los de la presidenta (fijado en 1,500 UMAs), eliminando bonos y seguros.
Además, busca acelerar los cómputos electorales al concluir la jornada, digitalizar la fiscalización y obligar a los partidos a reportar sus operaciones financieras en tiempo real mediante sistema bancarizado en tiempo real para evitar recursos ilícitos o extranjeros. La reforma podría incrementar la incertidumbre sobre México.
En la sesión, el euro tocó un mínimo de 1.1466 y un máximo de 1.1547 dólares por euro. La libra tocó un mínimo de 1.3274 y un máximo de 1.3365 dólares por libra. Por su parte, el tipo de cambio del euro-peso tocó un mínimo de 20.3220 y un máximo de 20.4478 pesos por euro.
ORÁCULO FINANCIERO. Mercado de cambios
El peso inicia la sesión con una apreciación de 0.34% o 6.0 centavos, cotizando alrededor de 17.62 pesos por dólar, con el tipo de cambio tocando un máximo de 17.7395 y un mínimo de 17.6119 pesos por dólar. La apreciación del peso ocurre a la par de un debilitamiento del dólar estadounidense de 0.22%, de acuerdo con su índice ponderado.
El dólar se debilita por segunda sesión al hilo, luego de alcanzar un máximo durante la sesión del viernes no visto desde el 2 de diciembre del año pasado. En la canasta amplia de principales cruces, las divisas más apreciadas hoy son: el shekel israelí con 1.00%, el florín húngaro con 0.83%, la corona noruega con 0.80%, la corona sueca con 0.79%, el real brasileño con 0.64% y el dólar australiano con 0.64%. Por su parte, las únicas divisas que se deprecian hoy son: el rublo ruso con 1.15%, el dólar de Hong Kong con 0.08%, la lira turca con 0.07% y el dólar canadiense con 0.02%.
A pesar de la reciente caída del dólar, no se descartan nuevas presiones al alza en los próximos días, en un contexto marcado por la escalada del conflicto en Medio Oriente y la expectativa de que la Reserva Federal mantendrá su tasa de interés sin cambios por un periodo prolongado, ante los riesgos inflacionarios.
El precio promedio del diésel al por menor en Estados Unidos se ubicó ayer en 5.044 dólares por galón, su nivel más alto desde diciembre de 2022, acumulando un incremento de 34.22% desde el inicio del conflicto. Cabe recordar que el diésel es un insumo clave para la actividad económica global, al ser fundamental para el transporte de mercancías, la agricultura y la construcción, por lo que aumentos significativos en su precio tienen efectos generalizados sobre la economía.
Este repunte en el precio del diésel ha sido más pronunciado que el de otros derivados del petróleo, en parte debido a la alta dependencia de las refinerías del Golfo Pérsico como principales proveedores. En este contexto, el encarecimiento de este insumo se espera se traslade rápidamente a los precios de bienes y servicios.
Para la semana del 14 al 20 de marzo de 2026, la SHCP determinó que las gasolinas continúan sin apoyo, mientras que el diésel recibe un estímulo parcial de 35.2%, es decir, 2.5924 pesos por litro. Esto puede frenar las presiones al alza sobre los precios de transporte de mercancías, pero podría empezar a generar un hueco en las finanzas públicas de México.
En cuanto a los demás commodities energéticos:
* El petróleo WTI empieza la sesión cotizando en 95.72 dólares por barril, con un avance de 2.37%. Esto, luego de que ayer cayó 5.28%. A pesar de la caída de ayer, el precio del petróleo se mantiene elevado, pues acumula un avance de 42.82% desde el 27 de febrero, último día hábil previo al inicio de la guerra entre Estados Unidos e Irán.
* El Brent comienza la sesión cotizando en 102.60 dólares por barril, con una ganancia de 2.38%, tras haber caído 2.84% en la sesión de ayer. No obstante, el Brent hila cuatro sesiones cotizando por encima de los 100 dólares por barril y acumula un incremento de 40.80% desde que empezó la guerra.
* El gas natural en Estados Unidos inicia la sesión cotizando en 3.07 dólares por millón de BTU, registrando un alza de 1.65%. Así, este commodity está cortando una racha de dos sesiones al hilo de pérdidas, en las que sumó un retroceso de 6.50%. Sin embargo, el precio se mantiene elevado, dado que acumula un incremento de 7.49% desde que empezó la guerra.
* El gas natural en Europa empieza la sesión cotizando en 52.20 euros por MWh, con un avance de 2.57%. Contrario a los demás energéticos, este commodity ganó en la sesión de ayer y es el que mayores presiones al alza registra, pues desde que empezó la guerra ha ganado 63.32%.
Se espera que el incremento en los precios de los energéticos eventualmente se traslade a los precios al consumidor, que implicaría mayores presiones inflacionarias y la necesidad de una postura monetaria más restrictiva por parte de los bancos centrales.
En este contexto, el Banco de la Reserva de Australia aumentó su tasa de interés de 3.85% a 4.10%. Según la gobernadora, Michele Bullock, el alza se debió a que los precios al consumidor se han mantenido altos y el Comité está preocupado por los altos precios de la energía.
Cabe recordar que la guerra no parece que vaya a terminar pronto, por lo que la aversión al riesgo a nivel global podría intensificarse. El gobierno de Israel confirmó la muerte de altos mandos de seguridad de Irán, incluido Ali Larijani, así como de un comandante de la unidad paramilitar Basij. En respuesta, Irán ha incrementado sus ataques contra infraestructura energética en el Golfo Pérsico, destacando el incendio de un importante yacimiento de gas en los Emiratos Árabes Unidos. Este tipo de represalias no solo eleva el riesgo de una escalada militar más amplia, sino que también incrementa la probabilidad de mayores disrupciones en el suministro energético global.
A este entorno se suma la creciente tensión en torno al estrecho de Ormuz, una vía clave para el transporte mundial de crudo. Irak ha señalado que se encuentra en conversaciones con Irán para permitir el paso de algunos buques petroleros, luego de verse obligado a reducir su producción a una cuarta parte, debido a las restricciones en la región. Por otro lado, los esfuerzos de Donald Trump por involucrar a sus aliados de la OTAN para desbloquear el estrecho no han tenido una respuesta favorable. Líderes europeos, como el ministro de Defensa de Alemania, Boris Pistorius, han dejado claro que no consideran el conflicto como propio y han mostrado reticencia a brindar apoyo militar.
Los metales preciosos inician la sesión con un desempeño mixto. Por una parte, el oro arranca cotizando en 5,014 dólares por onza, con un avance de apenas 0.15%. Con esto, el oro está cortando una racha de cuatro sesiones seguidas de pérdidas, aunque las presiones a la baja persisten, pues desde el 27 de febrero acumula un retroceso de 5.01%. Por otra parte, la plata empieza la sesión cotizando en 80.77 dólares por onza, con un retroceso de apenas 0.01%. Esto, luego de que ayer ganó 0.23%. Al igual que el oro, este commodity ha sido presionado a la baja, pues desde que inició la guerra acumula un descenso de 13.88%.
El mercado de capitales muestra ganancias entre los principales índices bursátiles a nivel global, con la excepción del Nikkei japonés que registró una caída de 0.09% y el CSI 300 de Shanghái que perdió 0.73%. Por otro lado, el Hang Seng de Hong Kong mostró un avance de 0.13%. En Europa, el STOXX 600 registra una ganancia de 0.66%, el DAX alemán muestra un avance de 0.43%, el CAC 40 francés gana 0.72% y el FTSE 100 de Londres avanza 0.76%. En Estados Unidos, el Dow Jones muestra una ganancia de 0.28%, el Nasdaq Composite avanza 0.12% y el S&P 500 gana 0.19%.
En cuanto a noticias relevantes, el presidente Donald Trump solicitó posponer aproximadamente un mes la cumbre prevista con su homólogo chino, Xi Jinping, la cual originalmente estaba programada para el 31 de marzo. Trump argumentó la necesidad de permanecer en Washington para supervisar el desarrollo del conflicto con Irán.
En México, ayer los líderes de Morena, Partido Verde Ecologista de México (PVEM) y el Partido del Trabajo (PT), llegaron a un acuerdo para apoyar el Plan B de la presidenta Sheinbaum en materia electoral. Aún no hay detalles de la iniciativa, que de acuerdo con Sheinbaum hoy será enviada al Congreso, pero anteriormente mencionó que buscará asignar un tope en el presupuesto de los Congresos locales y municipales, así como recortar el número de regidores en los municipios y los salarios de legisladores. Además, la iniciativa incluiría consultas públicas para la revocación de mandato en 2027.
Por otro lado, fuentes cercanas aseguran que Sheinbaum estaría evaluando posponer las próximas elecciones judiciales hasta 2028, pues originalmente estaban programadas para el 6 de junio de 2027, mismo día que se renovarán 500 diputados federales. Esta propuesta no formaría parte del Plan B de la reforma electoral.
Por otro lado, ayer inició la revisión del T-MEC, pero será hasta el miércoles la primera ronda de conversaciones con Estados Unidos, en la que México propondrá la eliminación de aranceles y la permanencia del tratado. Cabe recordar que en Estados Unidos las importaciones de productos mexicanos están sujetas a distintos aranceles, destacando el 25% para la industria automotriz y 50% al acero y aluminio, los cuales han provocado caídas importantes en las exportaciones mexicanas de estos productos.
En cuanto a indicadores económicos, en México el INEGI publicó la Encuesta Mensual de las Industrias Manufactureras (EMIM) correspondiente enero, que mostró que el personal ocupado total en la manufactura aumentó 0.22% mensual, avanzando por segundo mes consecutivo, de acuerdo con la serie ajustada por estacionalidad. No obstante, el indicador de personal ocupado total sigue mostrando una contracción anual de 2.52%, sumando 35 meses consecutivos de retrocesos.
A nivel subsector, las caídas anuales más profundas en enero se observaron en: fabricación de equipo de transporte (-6.19%), fabricación de maquinaria y equipo (-5.11%), fabricación de insumos textiles y acabado de textiles (-4.00%), fabricación de productos textiles, excepto prendas de vestir (-3.73%) e industrias metálicas básicas (-3.53%).
El deterioro del empleo de la manufactura en México se debe a 1) el incremento en los costos laborales, 2) cautela en el gasto de las empresas ante el deterioro de las expectativas económicas, 3) el deterioro del ambiente de negocios en México ante mayor incertidumbre jurídica y 3) la imposición de aranceles en Estados Unidos.
Los únicos subsectores con crecimiento anual del empleo en enero fueron: fabricación de equipo de computación, comunicación, medición y otros equipos (2.51%), industria de las bebidas y del tabaco (0.60%) y fabricación de productos derivados del petróleo y del carbón (0.18%).
Destaca el crecimiento en el subsector de equipo de computación, pues las exportaciones de equipo de cómputo hacia Estados Unidos han dado impulso a las exportaciones totales de México, ya que se están cobrando aranceles bajos a esos productos. De acuerdo con datos publicados por Estados Unidos, correspondientes a enero de 2026 (último mes disponible) las exportaciones de México a Estados Unidos de máquinas automáticas para tratamiento y procesamiento de datos (partida 8471), registraron un crecimiento anual de 88.15%, pagando un arancel a enero de 0.09%. Esto contrasta fuertemente con las exportaciones de automóviles tipo turismo (partida 8703), que cayeron 31.49%, pagando un arancel a enero de 15.33%.
En México, en la semana será relevante la publicación del Indicador Oportuno del Consumo Privado de febrero el jueves 19 de marzo y las cifras de demanda agregada del cuarto trimestre de 2025 el viernes 20 de marzo.
Por su parte, en Estados Unidos, el día de hoy se publicarán las ventas de viviendas pendientes del mes de febrero a las 8:00 am. El día de mañana, se publica la inflación al productor al mes de febrero y las órdenes de fábrica de enero. Asimismo, la Fed tendrá su decisión de política monetaria, en donde se espera que mantengan la tasa sin cambios en un rango entre 3.50% y 3.75%. Además, la Fed publicará sus expectativas de tasa de interés, inflación y mercado laboral para los siguientes tres años. El jueves 19 de marzo, se publicarán las solicitudes iniciales de apoyo por desempleo de la semana previa, el indicador líder del Conference Board del mes de febrero y las ventas de viviendas nuevas de enero.
En la sesión, se espera que el tipo de cambio cotice entre 17.59 y 17.82 pesos por dólar.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años disminuye 0.9 puntos base a 4.2063%.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.50 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.65% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 17.6756 a 1 mes, 17.9332 a 6 meses y 18.2664 pesos por dólar a un año.
