
CIERRE DE MERCADOS. Resiliencia económica de EU beneficia al peso
Por: Grupo Molecular.
TIJUANA, BAJA CALIFORNIA, A 28 DE AGOSTO DE 2023.- El peso cerró la sesión con una depreciación de 0.23% o 3.8 centavos, cotizando alrededor de 16.78 pesos por dólar, con el tipo de cambio tocando un máximo de 16.7842 y un mínimo de 16.6944 pesos por dólar.
La depreciación se debe a que el mercado se mantiene a la espera de los datos económicos de Estados Unidos a publicarse esta semana. El peso se ha beneficiado de la resiliencia económica de Estados Unidos, por lo que la depreciación puede considerarse solo un movimiento técnico, ya que el tipo de cambio sigue cotizando por debajo de 17.00 pesos por dólar.
Entre los datos más relevantes de Estados Unidos que se publicarán en la semana se encuentra: 1) los datos de empleo JOLTS de julio, 2) la revisión del PIB del 2T, 3) la nómina no agrícola y 4) el ISM manufacturero de agosto. Cabe recordar que el presidente de la Reserva Federal, Jerome Powell, ha reiterado en repetidas ocasiones que continúan revisando los indicadores económicos para poder determinar el futuro de la tasa de interés, dejando la puerta abierta a mayores incrementos.
En la canasta amplia de principales cruces, las divisas muestran resultados mixtos y el dólar estadounidense pierde 0.05%, de acuerdo al índice ponderado. Las divisas más apreciadas en la sesión fueron: la corona sueca con 0.62%, el peso colombiano con 0.41%, el dólar australiano con 0.37%, la lira turca con 0.29%, la corona danesa con 0.20%, el euro con 0.19%, la libra esterlina con 0.18% y el rand sudafricano con 0.18%.
Por el contrario, las divisas más depreciadas hoy fueron: el peso chileno con 1.20%, el rublo ruso con 0.43%, el ringgit de Malasia con 0.31%, el florín húngaro con 0.26%, el peso mexicano con 0.23%, el shekel israelí con 0.20%, la corona noruega con 0.16% y el dólar taiwanés con 0.08%.
En la sesión, el euro tocó un mínimo de 1.0788 y un máximo de 1.0822 dólares por euro. La libra tocó un mínimo de 1.2566 y un máximo de 1.2611 dólares por libra. Por su parte, el euro peso tocó un mínimo de 18.0425 y un máximo de 18.1591 pesos por euro.
El mercado de capitales cerró la sesión con ganancias generalizadas a nivel global tras el anuncio del gobierno chino de mayores estímulos a su economía, mediante una reducción de impuestos aplicado a las operaciones bursátiles, restricciones a las ventas de acciones de los principales accionistas de algunas empresas y un menor requerimiento de capital para el financiamiento.
Además, se observó un optimismo en el mercado de capitales tras el simposio de Jackson Hole de la semana pasada, en donde el presidente de la Fed, Jerome Powell, se mantuvo en línea con lo esperado por el mercado, diciendo que el banco central está preparado para aumentar la tasa de interés si es necesario, pero que las publicaciones económicas, previo a la decisión de política monetaria, serán claves para tomar la decisión de aumentar la tasa.
Cabe destacar que esta semana estará llena de publicaciones económicas importantes en Estados Unidos, China y Europa, los cuales podrían definir el rumbo del mercado de capitales del tercer trimestre del año, destacando:
– Confianza del consumidor en Europa y Estados Unidos (Conference Board).
– Revisión del PIB del segundo trimestre de Estados Unidos.
– PMI manufacturero de China, Estados Unidos y Europa.
– Decisión de política monetaria del Banco Central Europeo.
– Ingreso y consumo personal de Estados Unidos.
– Reporte de empleo de Estados Unidos.
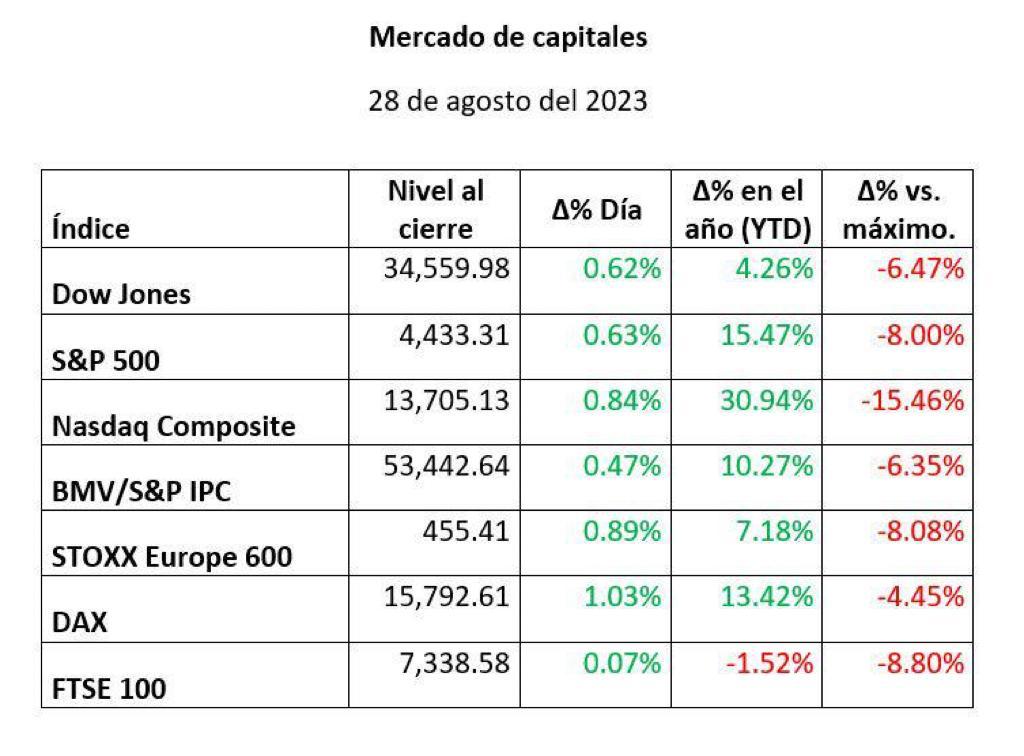
En Estados Unidos, el Dow Jones cerró la sesión con una ganancia de 0.62%. El NASDAQ Composite ganó 0.84% en la sesión y el S&P 500 registró una ganancia de 0.63%, ligando 2 sesiones consecutivas de ganancias por primera vez en el mes.
Al interior, destacan los sectores: servicios de comunicación (+1.05%), tecnologías de la información (+0.81%), industrial (+0.78%) e inmobiliario (+0.77%). A nivel emisoras, 6 de los pertenecientes del “Big 7” registraron ganancias, destacando: Nvidia (+1.78%), Meta (+1.67%) y Apple (+0.88%).
En Europa, el STOXX 600 ganó 0.89%, registrando la ganancia más alta en el mes. Por su parte, el DAX alemán cerró la sesión con una ganancia de 1.03%, la más alta desde el 27 de julio y ganando en 5 de las últimas 6 sesiones. En cuanto al FTSE 100 del Reino Unido, registró una ligera ganancia de 0.07%, ligando 4 sesiones consecutivas con ganancias, después de haber caído por 7 sesiones seguidas.
En México, el IPC de la Bolsa Mexicana de Valores cerró la sesión con una ganancia de 0.51%, debido al optimismo relacionado con la economía en Estados Unidos. Al interior, 6 de los 8 sectores registraron ganancias en la sesión, destacando: salud (+1.48%), materiales (+0.94%) e inmobiliario (+0.74%).
A nivel emisoras, las ganancias se vieron reflejadas en: Cemex (+1.69%), Walmex (+0.97%), Banorte (+0.56%), Femsa (+0.52%) y Bimbo (+1.20%). Por otro lado, destaca el sector de consumo discrecional, que registró una pérdida de 1.33%, debido a las emisoras de Alsea (-1.95%) y Liverpool (-0.47%).
ORÁCULO FINANCIERO. Tipo de cambio inicia semana a la baja
El peso inicia la sesión cotizando alrededor de 16.70 pesos por dólar, mostrando una apreciación de 0.27% o 4.5 centavos, con el tipo de cambio tocando un máximo de 16.7675 y un mínimo de 16.6944 pesos por dólar, no visto desde el 31 de julio.
El tipo de cambio retomó su tendencia de baja y es posible que esta semana se acerque al mínimo del año de 16.6262 pesos por dólar.
En el mercado financiero la semana inicia con optimismo debido a la posibilidad de un “soft landing” en Estados Unidos y al anuncio de apoyos en China.
En el mercado cambiario se observan resultados mixtos, con el dólar estadounidense mostrando pocos cambios, perdiendo 0.07%, de acuerdo al índice ponderado.
Las divisas más apreciadas hoy son: la corona sueca con 0.53%, el dólar australiano con 0.31%, el peso mexicano con 0.27%, el peso chileno con 0.19%, la corona danesa con 0.17%, el euro con 0.15%, la libra esterlina con 0.14%, la corona noruega con 0.13%, el won surcoreano con 0.13% y el franco suizo con 0.11%.
Por el contrario, las divisas más depreciadas son: el rublo ruso con 0.51%, el rand sudafricano con 0.32%, el ringgit de Malasia con 0.31%, el shekel de Israel con 0.19%, el real brasileño con 0.10%, la lira turca con 0.09%, el yuan chino con 0.09%, el dólar taiwanés con 0.08% y la corona checa con 0.07%.
El fin de semana el gobierno de China publicó más medidas para apoyar la economía, entre ellas: 1) la reducción del impuesto aplicado a las operaciones bursátiles, 2) restricciones a la venta de acciones de los principales accionistas de algunas empresas y 3) menor requerimiento de capital para financiamiento.
Lo anterior lleva a que los principales índices accionarios a nivel global ganen. En Asia, el Hang Seng de Hong Kong subió 0.97% y el Nikkei 225 de Japón, 1.73%. En Europa, el CAC 40 de Francia avanza 1.00% y el DAX de Alemania 0.77%.
En Estados Unidos también se observan ganancias de 0.44% para el S&P 500 y 0.57% para el Nasdaq. Asimismo, el precio del petróleo WTI gana 0.15% y cotiza en 79.95 dólares por barril.
Cabe recordar que, los mercados en Londres permanecerán cerrados ante la celebración del Día Bancario de Verano.
En cuanto a indicadores económicos, en México, las exportaciones se contrajeron 8.20% anual en julio, sumando dos meses de caídas debido principalmente a las exportaciones no petroleras que se contrajeron 8.43%.
Al interior, destacan las caídas de las exportaciones agropecuarias (-28.87%), extractivas (-44.26%) y manufactureras (-6.78%). Con lo anterior, en el año las exportaciones totales ascienden a 339,519 millones de dólares, mostrando un crecimiento de 3.78% con respecto al mismo periodo del 2022.
Las exportaciones petroleras causan un sesgo negativo, al mostrar una contracción acumulada de 24.23% respecto al mismo periodo del 2022, mientras que las exportaciones no petroleras registraron un crecimiento acumulado de 6.04%.
Al interior de las exportaciones no petroleras, destaca que las manufacturas acumulan un crecimiento en el año de 6.22%, impulsadas por las automotrices con un crecimiento de 17.00%, mientras que el resto de manufacturas muestran un crecimiento de 1.22%.
Por su parte, en julio las importaciones se contrajeron 6.43% anual, observándose caídas anuales en las importaciones de bienes de consumo (-2.82%), bienes intermedios (-7.06%) y bienes de capital (-6.59%).
Con esto, en el acumulado del año se ha borrado la mayor parte del crecimiento de las importaciones, que acumulan un avance de solamente 0.16% respecto al mismo periodo del 2022.
Esto se explica por las importaciones de bienes intermedios que acumulan una contracción de 3.00% respecto al mismo periodo del 2022, mientras que las importaciones de bienes de consumo acumulan un crecimiento de 5.68% y las de bienes de capital de 23.24%.
Lo anterior indica que en el año se ha fortalecido el flujo de importaciones con fines de inversión (capital), resultado del nearshoring, mientras que las importaciones de bienes de consumo han sido impulsadas por la apreciación del peso.
Por el contrario, se han debilitado las importaciones de bienes intermedios, señal de desaceleración en la producción manufacturera distinta al sector automotriz.
En los primeros siete meses del año, la balanza comercial muestra un déficit de 7,225 millones de dólares, disminuyendo respecto al déficit de 19,037 millones en el mismo periodo del 2022.
Al interior, se observa un déficit de la balanza petrolera de 13,654 millones de dólares, mientras que la balanza no petrolera muestra un superávit de 6,427 millones de dólares.
De acuerdo con series ajustadas por estacionalidad, en julio las exportaciones totales crecieron 0.98% mensual, acumulando tres meses consecutivos de crecimiento.
Lo anterior se debe a las exportaciones no petroleras que crecieron 1.23% mensual, mientras que las exportaciones petroleras se contrajeron 3.59%.
El impulso mensual de las exportaciones no petroleras proviene de las manufacturas automotrices, que crecieron 13.28% en julio, mientras que las manufacturas no automotrices (resto) se contrajeron 3.35% mensual.
Por su parte, las importaciones se contrajeron 1.95% mensual en julio, con las importaciones de bienes de consumo creciendo 1.84%, las de bienes intermedios cayendo 2.62% y las de bienes de capital cayendo 2.12%.
En la semana, destaca la publicación de indicadores relevantes. En México, se darán a conocer las cifras de: 1) consumo privado, 2) actividad económica estatal (ITAEE), 3) actividad industrial por entidad federativa (IMAIEF), 4) indicador global de la actividad económica (IGAE), 5) PIB al segundo trimestre, 6) formación fija bruta de capital, 7) ocupación y empleo (ENOE), 8) remesas y 9) encuesta sobre las expectativas del sector privado.
En Estados Unidos se publicarán los datos de: 1) índice S&P CoreLogic Case-Shiller de 20 ciudades, 2) vacantes laborales y rotación de personal (JOLTS), 3) PIB al segundo trimestre, 4) tasa de desempleo y 5) ISM y PMI manufacturero.
Durante la sesión, se espera que el tipo de cambio cotice entre 16.65 y 16.87 pesos por dólar.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años pierde 3.7 puntos base, ubicándose en 4.19%. En México, la tasa de los bonos M a 10 años ganan 2.6 puntos base, ubicándose en 9.28%.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 17.50 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.86% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 16.7930 a 1 mes, 17.2619 a 6 meses y 17.8119 pesos por dólar a un año.
